Geldanlage in ETF – Eine Einführung

11. Januar 2025 in Altersvorsorge, Investmentfonds, Vermögensanlage

Die Geldanlage in ETF (Exchange Traded Funds) hat in den letzten Jahren stark an Beliebtheit gewonnen. ETF bieten Anlegern eine kostengünstige und einfache Möglichkeit, ihr Geld zu diversifizieren und an der Entwicklung der Finanzmärkte teilzuhaben. Doch was genau sind ETF, wie funktionieren sie, und worauf sollte man bei der Geldanlage achten? In diesem Text gehen wir ausführlich auf die wichtigsten Aspekte ein.

Was sind ETF?

ETF sind Investmentfonds, die an der Börse gehandelt werden, ähnlich wie Aktien. Sie bilden die Wertentwicklung eines bestimmten Index, wie zum Beispiel des DAX, S&P 500 oder MSCI World, nach. Ein ETF besteht aus einem Korb von Wertpapieren, der die Zusammensetzung des zugrunde liegenden Index möglichst genau widerspiegelt.

Arten von ETF

  1. Aktien-ETF: Diese bilden Aktienindizes wie den MSCI World oder den Nasdaq-100 ab.
  2. Anleihen-ETF: Investieren in festverzinsliche Wertpapiere.
  3. Rohstoff-ETF: Ermöglichen die Investition in Rohstoffe wie Gold oder Öl.
  4. Branchen- und Themen-ETF: Konzentrieren sich auf spezifische Sektoren, z. B. Technologie oder erneuerbare Energien.
  5. Nachhaltige ETF: Berücksichtigen ökologische, soziale und Governance-Kriterien (ESG).

Vorteile von ETF

  1. Kosteneffizienz

ETF sind in der Regel günstiger als aktiv gemanagte Fonds, da sie passiv verwaltet werden. Die laufenden Kosten (TER, Total Expense Ratio) liegen oft bei unter 0,5 % pro Jahr.

  1. Diversifikation

Durch den Kauf eines ETF wird das Geld über viele verschiedene Wertpapiere gestreut. Dies reduziert das Risiko, da Verluste einzelner Werte durch Gewinne anderer ausgeglichen werden können.

  1. Transparenz

Die Zusammensetzung eines ETF ist in der Regel öffentlich einsehbar, sodass Anleger genau wissen, in welche Werte sie investieren.

  1. Liquidität

ETF können während der Handelszeiten an der Börse gekauft und verkauft werden, was sie flexibler macht als klassische Investmentfonds.

  1. Einfachheit

ETF ermöglichen es selbst Einsteigern, breit gestreut und unkompliziert zu investieren.

Worauf sollte man bei der ETF-Auswahl achten?

  1. Index

Der zugrunde liegende Index bestimmt, in welche Werte der ETF investiert. Ein globaler Index wie der MSCI World bietet eine breite Diversifikation, während ein spezialisierter Index, etwa für Technologieaktien, stärker fokussiert ist.

  1. Replikationsmethode
  • Physische Replikation: Der ETF kauft die Wertpapiere des Index direkt.
  • Synthetische Replikation: Der ETF nutzt Derivate, um die Wertentwicklung des Index abzubilden.
  1. Kosten

Neben der TER sollten Anleger auch auf zusätzliche Kosten wie Handelsgebühren achten.

  1. Größe und Liquidität

Größere ETF sind in der Regel liquider, was den Handel erleichtert. Zudem sind sie weniger anfällig für Schließungen.

  1. Ausschüttend oder Thesaurierend
  • Ausschüttende ETF zahlen Dividenden oder Zinserträge an die Anleger aus.
  • Thesaurierende ETF reinvestieren diese Erträge automatisch, was den Zinseszinseffekt fördert.

Strategien für die Geldanlage in ETF

  1. Buy-and-Hold

Die langfristige Anlage in ETF, bei der die Anteile über Jahre gehalten werden, um von der Marktentwicklung zu profitieren.

  1. Sparpläne

ETF eignen sich hervorragend für regelmäßiges Sparen. Durch einen ETF-Sparplan investieren Anleger monatlich einen festen Betrag, wodurch der sogenannte Cost-Average-Effekt genutzt wird.

  1. Breite Diversifikation

Es empfiehlt sich, in ETF zu investieren, die verschiedene Regionen, Branchen und Anlageklassen abdecken, um Risiken zu minimieren.

  1. Rebalancing

Die regelmäßige Anpassung des Portfolios stellt sicher, dass die ursprüngliche Gewichtung zwischen verschiedenen ETF erhalten bleibt.

Risiken von ETF

Trotz ihrer Vorteile sind ETF nicht frei von Risiken. Dazu gehören:

  • Marktrisiko: Die Wertentwicklung eines ETF hängt von der Entwicklung des zugrunde liegenden Marktes ab.
  • Währungsrisiko: Bei Investitionen in internationale ETF kann die Währungsentwicklung die Rendite beeinflussen.
  • Liquiditätsrisiko: Kleinere ETF könnten schwerer handelbar sein.
  • Tracking Error: Abweichungen zwischen der ETF-Rendite und der des Index.

Fazit

ETF sind eine vielseitige und effiziente Möglichkeit, Vermögen aufzubauen. Sie eignen sich sowohl für Anfänger als auch für erfahrene Anleger, die ein kostengünstiges und breit diversifiziertes Investment suchen. Wichtig ist, dass Anleger sich vor der Investition über ihre Ziele, Risikobereitschaft und den gewählten ETF informieren. Mit der richtigen Strategie und einem langfristigen Ansatz können ETF eine wertvolle Ergänzung in jedem Anlageportfolio sein.

Für die Beantwortung von Fragen oder für Hilfe bei der ETF-Auswahl stehe ich gerne zur Verfügung!
Link zum Onlineterminkalender

Ist der Vermögensaufbau mit Aktien und ETF wirklich so einfach?

19. Juni 2023 in Investmentfonds, Vermögensanlage

Seit Jahren wird in allen Medien Land auf Land ab eine Meinung propagiert.
Wer sein Geld in Aktien und ETF anlegt, betreibt den perfekten – geradezu alternativlosen – Vermögensaufbau.
Ob für die Rente oder die Verwirklichung eines lang gehegten Traums.

Dabei ist es sehr interessant zu beobachten, aus welchen Richtungen diese Aussagen kommen.
Leider sind es nicht ausschließlich Fachleute, die sich entsprechend äußern. Seit langer Zeit wird man mit dieser Aussage auch von Menschen konfrontiert, die keinerlei Erfahrung mit Wirtschaft und Märkten haben, jedoch gerne die frohe Botschaft der ETF-Anlage verbreiten, damit Sie sich en vogue präsentieren können.

Jedoch sind auch die Aussagen der Fachleute nicht ganz ungefährlich. Mit dem Boom der Podcasts sind auch die Finanzpodcasts wie Pilze aus dem Boden geschossen. Dort beteuert man gebetsmühlenartig, dass man natürlich keine Empfehlung gebe, um im nächsten Satz genau das zu tun. Das ist in den weit überwiegenden Fällen kein fachliches Problem. Ganz im Gegenteil. Viele Podcaster, YouTuber und Schreiber – sehr häufig handelt es sich dabei um Wirtschaftsjournalisten oder (selbsternannte) Verbraucherschützer – sind sehr kompetent und haben tiefgehende Kenntnisse. Aber genau hier liegt das Problem: Die Kompetenz verleitet die Rezipienten dazu, den Hinweis, man mache natürlich keine Anlageberatung, geflissentlich überhören und die Informationen als Handlungsanweisungen umzusetzen. Das ist ungleich gefährlicher, wenn es sich dabei nicht um ETF, sondern um Einzelaktien handelt. Insbesondere dann, wenn es sich um hochspekulative Aktien handelt, die neben sehr großen Chancen auf Kursgewinne auch erhebliche Risiken bergen. Gleiches gilt auch für YouTube Chanels, Zeitungen und Zeitschriften.

Jetzt könnte man einwenden, dass finanzielle Bildung in Deutschland bitter notwendig ist und Hilfe zur Hilfe zu begrüßen ist. Das ist jedoch zu einfach.
Stellen Sie sich bitte einmal vor, dass in Ihrer Wohnung die Elektrik neu gemacht werden muss.
Da Sie selbst kein Elektriker sind, hören sich jetzt einige Elektrikerpodcasts an, sehen YouTube Videos und lesen von Fachjournalisten verfasste Artikel in Zeitungen und Zeitschriften.
Überall macht man Ihnen klar, dass Elektrik ganz einfach ist. Und natürlich sagt man Ihnen auch, dass es sich nicht um eine Empfehlung oder Handlungsanweisung handelt.
Aber diesen Hinweis haben Sie ausgeblendet. Es ist ja alles so einfach.
Es passiert, was passieren muss. Sie verlegen die Elektrik selbst, schalten den Schalter ein und es passiert nichts. Oder viel schlimmer, ein Familienangehöriger erleidet einen tödlichen Stromschlag. Wer haftet jetzt? Der Podcaster und der YouTuber jedenfalls nicht.
Das gleiche Thema haben Sie, abgesehen vom tödlichen Stromschlag, auch dann, wenn Sie die „Empfehlungen“ der Finanz Podcaster, YouTuber und Schreiber folgen.
Niemand haftet für Ihr Tun, niemand hilft Ihnen, wenn das ach so großartige Investment nicht läuft und natürlich beantwortet Ihnen auch niemand Fragen, die sich unweigerlich während der Anlagedauer ergeben.

Nicht ohne Grund ist in Deutschland gesetzlich geregelt, wer zu Finanzanlagen beraten darf. Diese Menschen oder Institutionen müssen Fachwissen, persönliche Eignung, geordnete finanzielle Verhältnisse und eine Versicherung für Fehlberatungen nachweisen. In bestimmten Bereichen müssen zudem jährliche Pflichtfortbildungen absolviert und nachgewiesen werden.
Diese Personen sind verpflichtet, Kenntnisse, Erfahrungen, Ziele, Einkommen und Vermögen der potenziellen Anleger genau zu hinterfragen, die Empfehlung muss anlage- und anlegergerecht sein, dokumentiert werden und die Haftung für die bedarfsgerechte Empfehlung übernommen werden.

Natürlich darf jeder Erwachsene selbst entscheiden, ob er als Laie die Hauselektrik selbst verlegt oder doch lieber eine Fachunternehmen beauftragt.
Bei Finanzanlagen gilt das gleiche.
Die Entscheidung kann und wird nachweislich jedoch dadurch beeinflusst, wenn man indirekt sagt, dass schlaue Menschen ihre Finanzen ganz allein regeln können und keine Beratung bei der Geldanlage benötigen.

Der Hang zur Selbstüberschätzung ist leider weit verbreitet. Bei den ersten Problemen kommen dann aber doch Zweifel.  Und auch, wenn man mit dem Megafon ausruft, man solle immer langfristig denken und Kurseinbrüche kein Problem sind, zeigt sich in der Realität, dass Menschen nun mal irrational handeln, wenn Ihnen niemand fachlich zu Seite steht. Da kommt das gesunde Halbwissen schnell an seine Grenzen.

Wie kam es eigentlich zu diesem Boom?
Es ist unstrittig und statistisch bewiesen, dass ein Investment in einen breit gestreuten Korb von Aktien langfristig Gewinne bringt, die über der Inflationsrate liegen.
Gerne werden dann ETF empfohlen, die den MSCI-World Index abbilden.
Von diesen Index hat schon fast jeder gehört, auch wenn sich die Kenntnisse zu Finanzen und Börse bisher auf das eigene Giro- und Tagesgeldkonto beschränken.
Aber ist das wirklich eine Streuung, die breit genug ist?

Der MSCI-World Index besteht lediglich aus rund 1.500 Aktien aus nur 23 Industrieländern. Weltweit existieren ca. 43.000 börsennotierte Unternehmen. Der MSCI besteht zu ca. 71% aus Aktien aus den USA. Der Tech-Sektor ist mit knapp 23% stark übergewichtet. Die im MSCI-World enthaltenen Gesellschaften gehören zur Kategorie Large- und Midcap. Smallcaps und Wachstumsmärkte sind nicht im MSCI-World enthalten.

Wer also glaubt, dass es sich dabei um eine breite Streuung handelt, sollte noch einmal genau überlegen.
Dieser Index wird nur performen, wenn – grob gesagt – Tech-Unternehmen aus den USA eine sehr gute Entwicklung nehmen.
Können Sie mit Sicherheit sagen, dass dies in den nächsten Jahrzehnten der Fall sein wird?

Wer breiter streuen will, braucht also weitere ETF oder vielleicht auch andere Anlageklassen? Aber welche Märkte, welchen Branchen, welche Anlageklassen und welche Besonderheiten sind dafür geeignet?
Wissen Sie nicht? Gut. Ich auch nicht. Aber man kann sich darüber den Kopf zerbrechen, Chancen und Risiken mit den persönlichen Zielen abgleichen und zu einer Lösung kommen, die der finanziellen Risikoneigung entsprechen.

Hören Sie gerne Finanzpodcasts, sehen Sie YouTube Videos, lesen Sie Zeitungen, Zeitschriften und Bücher. Verschaffen Sie sich Hintergrundwissen.
Aber bitte machen Sie Ihre Anlageentscheidungen nicht ohne fachliche Unterstützung.

Dieser Artikel wurde am 30.11.2024 aktualisiert

(C) netzwerk freier finanzberater Thomas Kliem GmbH & Co. KG

Die Herausforderungen der hohen Zinsen für Tagesgeldkonten

8. Juni 2023 in Vermögensanlage

In den letzten Wochen haben die relativ hohen Zinsen für Tagesgeldkonten eine wachsende Anzahl von Menschen dazu veranlasst, ihr Geld auf solchen Konten anzulegen, anstatt in Aktien zu investieren. Die vermeintliche Sicherheit und Stabilität von Tagesgeldkonten mag auf den ersten Blick attraktiv erscheinen, jedoch birgt dieser Trend auch einige Probleme. In diesem Blogbeitrag möchte ich die Herausforderungen beleuchten, die mit der einseitigen Fokussierung auf Tagesgeldkonten einhergehen, und aufzeigen, warum Aktieninvestitionen nach wie vor eine wichtige Rolle in einem ausgewogenen Anlageportfolio spielen sollten.

Renditepotenzial:
Obwohl Tagesgeldkonten eine gewisse Sicherheit bieten, sind die Renditen im Vergleich zu Aktieninvestitionen oft begrenzt. In Zeiten niedriger Zinsen können die Erträge aus Tagesgeldkonten nicht einmal mit der Inflationsrate mithalten, was zu einem schleichenden Wertverlust des Kapitals führen kann. Aktien hingegen haben in der Vergangenheit gezeigt, dass sie langfristig höhere Renditen erzielen können. Indem sie auf Aktien setzt, können Anleger ihr Geld besser für sich arbeiten lassen und das Potenzial nutzen, langfristiges Wachstum und Kapitalzuwachs zu erzielen.

Diversifizierung:
Eine einseitige Konzentration auf Tagesgeldkonten kann zu mangelnder Diversifizierung führen. Das bedeutet, dass das Vermögen nicht breit gestreut ist und dadurch das Risiko einer finanziellen Schieflage steigt. Aktieninvestitionen ermöglichen es Anlegern, ihr Kapital auf verschiedene Unternehmen und Branchen zu verteilen, wodurch das Risiko besser verteilt wird. Durch eine ausgewogene Mischung aus verschiedenen Anlageklassen wie Aktien, Anleihen und Immobilien kann das Portfolio widerstandsfähiger gegen Marktschwankungen sein.

Inflationsschutz:
Inflation ist ein wichtiger Faktor, der bei der Anlagestrategie berücksichtigt werden muss. In Zeiten steigender Preise kann das auf Tagesgeldkonten gehaltene Geld an Kaufkraft verlieren. Aktieninvestitionen haben historisch gesehen dazu beigetragen, das Vermögen gegen Inflation zu schützen, da Unternehmen in der Lage sind, ihre Gewinne und Dividenden im Einklang mit der Inflation zu steigern. Dieser Schutz vor Inflation ist ein weiterer Grund, warum Aktieninvestitionen auch bei hohen Zinsen für Tagesgeldkonten attraktiv bleiben.

Fazit:
Während die vermeintliche Sicherheit und die höheren Zinsen von Tagesgeldkonten verlockend sein mögen, sollten Anleger nicht die Vorteile einer breit gestreuten Anlagestrategie, die auch Aktieninvestitionen einschließt, übersehen. Die begrenzten Renditen und das fehlende Inflationsschutzpotenzial von Tagesgeldkonten machen sie allein für langfristige Vermögensbildung und Kapitalwachstum weniger geeignet. Ein ausgewogenes Portfolio, das verschiedene Anlageklassen umfasst, bietet eine bessere Chance auf langfristigen Erfolg und finanzielle Sicherheit.

Gold als Teil eines gut strukturierten Portfolios

13. April 2023 in Allgemein, Vermögensanlage

Gold ist ein einzigartiger Rohstoff, der für eine Vielzahl von Zwecken eingesetzt wird, darunter Schmuck, Elektronik, Medizin und Währungsreserven. Aber gehört Gold auch in ein gut strukturiertes Portfolio? Die Antwort lautet: Ja, es kann ein wichtiger Bestandteil sein.

In Zeiten wirtschaftlicher Unsicherheit oder hoher Inflation kann Gold als „sicherer Hafen“ fungieren, da es im Allgemeinen seinen Wert behält oder sogar an Wert gewinnt, wenn andere Anlageklassen an Wert verlieren.

Es ist jedoch wichtig zu beachten, dass Gold auch volatil sein kann und nicht immer die beste Rendite bietet. Daher sollte es nur als ein Teil eines diversifizierten Portfolios betrachtet werden, das aus verschiedenen Anlageklassen besteht, um das Risiko zu minimieren und das Potenzial für Renditen zu maximieren.

Wie hoch sollte der prozentuale Anteil am Portfolio sein?

Die ideale Höhe des prozentualen Anteils von Gold im Portfolio hängt von den individuellen Anlagezielen, dem Anlagehorizont, der Risikotoleranz und der aktuellen Marktbedingungen ab.

Im Allgemeinen wird empfohlen, dass Gold zwischen 5% und 10% des Portfolios ausmachen sollte. Einige Anlageberater empfehlen auch höhere Anteile von bis zu 20%, insbesondere wenn Inflation und Volatilität am Markt zu erwarten sind.

Es ist jedoch wichtig zu betonen, dass eine übermäßige Konzentration auf eine einzige Anlageklasse, einschließlich Gold, mit einem erhöhten Risiko verbunden sein kann. Daher sollten Sie immer eine breite Diversifikation anstreben, um das Risiko zu minimieren.

Es ist auch wichtig, die langfristigen Ziele und die persönliche finanzielle Situation bei der Entscheidung über den prozentualen Anteil von Gold im Portfolio zu berücksichtigen.

Welche Möglichkeiten haben Privatanleger in Gold zu investieren?

Kauf von physischem Gold: Hierbei können Anleger Goldbarren oder Goldmünzen kaufen und besitzen. Der Kauf kann über spezialisierte Händler oder Online-Märkte erfolgen. Der Vorteil dieser Option ist, dass Anleger das tatsächliche physische Gold besitzen und es als Absicherung gegen Inflation und Marktvolatilität nutzen können. Der Nachteil ist jedoch, dass der Kauf und die Lagerung von physischem Gold zusätzliche Kosten verursachen können.

Gold-ETF: Exchange-Traded Funds (ETF) sind Fonds, die an der Börse gehandelt werden. Gold-ETF investieren in physisches Gold oder Gold-Futures-Kontrakte. Der Vorteil von Gold-ETFs ist, dass sie eine einfache und kosteneffektive Möglichkeit bieten, in Gold zu investieren, ohne das tatsächliche physische Gold besitzen zu müssen. Der Nachteil ist, dass Anleger keine direkte Kontrolle über das Gold haben.

Gold ETC: (Exchange Traded Commodities) sind börsengehandelte Wertpapiere, die darauf ausgelegt sind, den Preis von Gold nachzuverfolgen. Gold ETC werden von Emittenten ausgegeben, die physisches Gold halten, um den Preis von Gold zu verfolgen.
Wie bei ETF können Anleger Gold ETC an Börsen kaufen und verkaufen, was eine bequeme und kosteneffektive Möglichkeit bietet, in Gold zu investieren, ohne physisches Gold besitzen oder aufbewahren zu müssen.
Ein Vorteil von Gold ETC ist, dass sie ein Engagement in Gold bieten, während sie auch eine hohe Liquidität und Transparenz bieten. Anleger können auch in Gold ETC investieren, ohne das Risiko und die Kosten zu haben, die mit dem Kauf und der Lagerung von physischem Gold verbunden sind. Anders als ETF sind ETC allerdings kein Sondervermögen. Aus rechtlicher Sicht stellen ETC Schuldverschreibungen (Anleihen) dar. Anleger tragen also zusätzlich zum Kursrisiko ein Emittentenrisiko. Dagegen ist das Anlagevermögen von ETFs vollständig abgesichert.

Goldminenaktien: Anleger können auch in Unternehmen investieren, die Goldminen betreiben. Der Vorteil von Goldminenaktien ist, dass sie eine Möglichkeit bieten, von steigenden Goldpreisen zu profitieren, während sie auch ein Engagement in andere Rohstoffe und Betriebskosten der Minen enthalten. Der Nachteil ist, dass sie auch dem Risiko ausgesetzt sind, das mit der Betriebs- und Wirtschaftsleistung des Unternehmens verbunden ist.

Gold-Futures-Kontrakte: Anleger können auch in Gold-Futures-Kontrakte investieren, die den Kauf oder Verkauf von Gold zu einem festgelegten Preis und zu einem bestimmten Zeitpunkt in der Zukunft ermöglichen. Der Vorteil von Futures ist, dass sie eine Möglichkeit bieten, von steigenden Goldpreisen zu profitieren, ohne das tatsächliche physische Gold besitzen zu müssen. Der Nachteil ist, dass sie auch mit hohen Risiken und der Möglichkeit von Verlusten verbunden sind, wenn der Preis von Gold fällt.

Welche Möglichkeit sollte man bevorzugen?

Wer Gold als Gegenposition zu Geld- und Aktienanlagen sieht, sollte konsequenterweise ausschließlich in physischem Gold investieren.
In Anlehnung an den bekannten Bitcoin-Spruch „Not Your Keys, Not Your Coins“, kann man übertragen auf Gold „Not Your Bars, Not Your Gold“ sagen, wenn man die absolute Kontrolle über seinen Goldbestand anstrebt.

Die (fast) perfekte Altersvorsorge

16. September 2022 in Allgemein, Altersvorsorge, Investmentfonds, Vermögensanlage

Gibt es die perfekte Altersvorsorge? Natürlich nicht!
Perfekt würde bedeuten, dass es eine Form der Altersvorsorge gibt, die für alle Menschen nur Vorteile bietet.

Was erwarten Menschen von der Altersvorsorge?

Eine nicht repräsentative Umfrage, die wir unter 120 Menschen zwischen 18 und 50 Jahren durchgeführt haben, ergab folgende Anforderungen, die mit einer Altersvorsorge verbunden werden.

  • Sicherheit
  • Flexibilität
  • Nachhaltigkeit
  • Transparenz
  • geringe Kosten
  • Inflationsausgleich
  • gute Rendite
  • staatliche Förderung

Das sind zunächst erst einmal nur Schlagworte, die es mit Leben zu füllen gilt.
Also haben wir nachgefragt.

Was bedeutet für Sie…

Sicherheit
Die Meisten Befragten verbinden mit dem Wort Sicherheit eine gewisse garantierte Summe, die am Ende der Vertragsdauer zur Verfügung stehen wird. Auch die Solvenz des Anbieters ist ein wichtiges Kriterium für die Befragte, die Sicherheit als Anforderung nannten.

Flexibilität
Wenig überraschend ist der Punkt wichtiger, je jünger die von uns befragten Menschen waren.
Aber auch Menschen im reiferen Alter fanden dieses Kriterium zumindest relativ wichtig.
Unter Flexibilität verstanden die von uns befragten Personen insbesondere die Gestaltungsmöglichkeiten während der Ansparphase. Häufig wurden Aspekte wie Variabilität der Beitragszahlung, Pausierung der Beitragszahlung und Verwendung des angesparten Kapitals auch vor dem eigentlich geplanten Ablauf der Spaphase. Zumindest teilweise  Weniger wichtig wurde die Flexibilität in der Rentenphase empfunden.

Nachhaltigkeit
Erwartungsgemäß wurde der Aspekt Nachhaltigkeit, insbesondere von jüngeren Menschen, wesentlich häufiger genannt als noch vor fünf bis zehn Jahren. Teilweise würden die Befragten sogar geringere Renditeaussichten zu Gunsten von Nachhaltigkeit in Kauf nehmen. Nach konkreten Nachhaltigkeitskriterien gefragt, wurden Schlagworte wie Rüstungsgüter, fossile Brennstoffe und Ressourcenverschwendung genannt. Selten wurden Punkte wie Good Governance oder Kinderarbeit genannt. Wir führen dass darauf zurück, dass es von den von uns befragten Menschen als selbstverständlich erachtet wird, dass die Geldanlage nicht in Diktaturen und nicht unter Ausbeutung von Kindern erfolgt.

Transparenz
Beim Begriff Transparenz war die Spanne der Antworten sehr breit.
Häufig wurde mit Transparenz das Vertrauen in den Anbieter der Altersvorsorge assoziiert.
Fast ebenso häufig wurde der Wunsch geäußert, dass die Altersvorsorge leicht verständlich gestaltet wird.
Vertragsinhalte sollen möglichst prägnant ohne weitschweifiges und kompliziertes „Kleingedrucktes“ verfasst sein.
Jungen Menschen war eine jederzeitige Information über den Stand der Altersvorsorge via App oder Websitezugriff wichtig.

geringe Kosten
Hier wurden erwartungsgemäß keine konkreten Zahlen genannt.
Zusammenfassend kann man sagen, dass sich die Kosten fair am Aufwand des Anbieters orientieren sollten.
Nur drei Befragte erwarten einen kostenlosen Service.

Inflationsausgleich
Dieses Schlagwort ist selbsterklärend. Die von uns befragten Menschen haben verstanden, das die Minderung der Kaufkraft sehr negative Auswirkungen auf die Altersvorsorge hat. Weniger bekannt waren die konkreten Auswirkungen, ausgedrückt in Euro und Cent.

gute Rendite
Zu unserer Überraschung hatten die Befragten recht konkrete Vorstellungen über die Höhe der Rendite.
Teilweise hatten wir jedoch den Eindruck, dass die Formulierung eines Renditeziels schambehaftet ist.
Eine Renditeerwartung wird häufig noch immer mit Gier in Verbindung gebracht.
Die Angaben lagen zwischen vier und acht Prozent annualisierter Rendite.

staatliche Förderung
Dieser Punkt wurde insbesondere von Personen mit einem hohen Einkommen und entsprechender Einkommensteuerbelastung genannt.
Insgesamt scheint das Vertrauen gegenüber Altersvorsorgeformen mit staatlicher Förderung teilweise mit Skepsis
belegt zu sein. Wir vermuten, dass hier noch zu wenige Informationen über staatliche Fördermöglichkeiten auf Seiten der Befragten vorliegen.

Wie sieht sie denn nun aus, die (fast) perfekte Altersvorsorge?

Für langfristig orientierte Anleger kann eindeutig nachgewiesen werden, dass ein Investment in Aktien / Unternehmensanteilen mit Abstand die größten Renditen aufweist.
Konservativ und ohne Übertreibungen kann man von 6 – 8% pro Jahr ausgehen.
Vor diesem Hintergrund und unter Betrachtung der Umfrageergebnisse möchten wir Ihnen unsere beiden Favoriten vorstellen:

ETF Basisrentenversicherung
Sicherheit o
Flexibilität + o
Nachhaltigkeit o o
Transparenz + +
geringe Kosten + o
Inflationsausgleich + +
gute Rendite + +
staatliche Förderung +
Legende:
+ = erfüllt
o = teilweise erfüllt (je nach Strategie)
– = nicht erfüllt

 Weitere Informationen:

Für ein Beratungsgespräch buchen Sie gerne Ihren Wunschtermin im Onlineterminkalender


Eine Reform der Abgeltungssteuer bei Aktien ist überfällig

19. Juli 2022 in Altersvorsorge, Investmentfonds, Vermögensanlage

Bis zum 31.12.2008 konnten Gewinne aus der Aktienanlage steuerfrei vereinnahmt werden, wenn die Aktien mindestens ein Jahr gehalten wurden. Seit dem 01.01.2009 ist die Spekulationssteuer weggefallen. Unabhängig von der Haltedauer müssen Kursgewinne mit der so genannten Abgeltungssteuer (25% ggfls. zzgl. Solidaritätszuschlag und Kirchensteuer) versteuert werden. Der Sparerfreibetrag liegt bei 801 EUR pro Person und Jahr.
Ab 2023 soll der Betrag auf 1.000 EUR erhöht werden.
Kursverluste können mit Kursgewinnen verrechnet werden.
Liegt der persönliche Steuersatz unter 25%, kann im Rahmen der Steuererklärung ein Ausgleich geschaffen werden.
Aktienbestände, die vor dem 01.01.2009 erworben wurden, können weiterhin abgeltungssteuerfrei verkauft werden.

Die Abgeltungssteuer stellt im Gegensatz zur individuellen Besteuerung eine Vergünstigung dar.
Das ist natürlich grundsätzlich für private Anleger vorteilhaft, führt jedoch zu Ungleichbehandlungen.
So wird ein Anleger, der monatlich 100 EUR in Aktien oder einem ETF-Sparplan investiert, bei der Veräußerung seiner Bestände und bei der Auszahlung der Dividende mit dem selben Steuersatz besteuert, wie die Mehrheitsaktionärin eines Konzerns, die Jahr für Jahr mehrere Millionen Dividendenerträge erhält.

Aktien und Aktienfonds (z. B. ETF) sind für langfristig orientierte Anleger unter Beachtung einer weltweiten und marktbreiten Streuung nachweislich die ertragreichste Anlageform.
Die private Vorsorge muss dringend gefördert werden, weil die gesetzliche Rente nicht ausreicht.

Wie kann durch eine Reform der Abgeltungssteuer bei Aktien nun aber dafür gesorgt werden, dass private Anleger gefördert werden und Großaktionäre angemessen (höher) besteuert werden?

Ein Ansatz wäre die Einführung von großzügigen Freigrenzen. Wohl bemerkt Freigrenzen, nicht Freibeträge.
Im Gegensatz zu Freibeträgen löst das Überschreiten der Freigrenze eine Steuerpflicht auf den gesamten Ertrag aus.
Wenn man also z. B. eine Freigrenze i. H. v. 250.000 EUR einführen würde, könnten die meisten privaten Anleger Kursgewinne und Dividenden steuerfrei vereinnahmen.
Großaktionäre würden Kursgewinne und Dividenden voll versteuern müssen. Und das mit dem persönlichen Steuersatz, mindestens aber mit 25%.
Als zusätzliche Voraussetzung kann die Freigrenze nach unterschiedlichen Haltedauern gestaffelt werden.
So könnte die Freigrenze von 250.000 an die Bedingung gekoppelt werden, dass die Haltedauer mindestens zehn Jahre beträgt. Bei einer Haltedauer von fünf Jahren könnte die Freigrenze 100.000 EUR betragen. Bei weniger als fünf Jahren aber mehr als einem Jahr Haltedauer könnte die Abgeltungssteuer greifen. Wer Aktien oder Fonds weniger als ein Jahr hält, muss Dividenden und Kursgewinne mit seinem persönlichen Steuersatz versteuern.


Wie die Inflation Kaufkraft und Vermögen reduziert

4. Mai 2022 in Allgemein, Altersvorsorge, Investmentfonds, Vermögensanlage

Gemäß Pressemitteilung Nr. 182 vom 28. April 2022 vom 28. April 2022 rechnet das statistische Bundesamt (Destatis) mit einer Inflationsrate von 7,4% im Vergleich zum Vorjahresmonat.
Die Preise für Waren und Dienstleistungen haben sich also im Vergleich zu April 2021 um 7,4% erhöht.
Um die selben Waren und Dienstleistungen wie vor einem Jahr kaufen zu können, müssten die Einkommen der privaten Haushalte demnach um 7,4% gestiegen sein.
Als Folge können die privaten Haushalte bei gleichbleibenden Einkommen also weniger Waren und Dienstleistungen kaufen. Das betrifft bei immer mehr Menschen auch Nahrungsmittel und fossile Brennstoffe wie Gas und Benzin.
Die Preise für Nahrungsmittel sind im Vergleich zum April 2021 um 8,5% gestiegen.
Haushaltsenergie und Kraftstoffe sind um sagenhafte 35,3% gestiegen. Wohnungsmieten liegen mit einer Steigerung von 1,6% auf hohem Niveau relativ stabil. Auch Dienstleistungen haben sich nur um 2,9% erhöht. Der Hauptgrund dafür dürfte sein, dass Preise für Dienstleistungen aus Sorge vor sinkender Nachfrage noch nicht in der Breite angepasst wurden. Hier dürfte aber in den nächsten Monaten Anpassungsdruck entstehen und damit steigende Preise.

Das statistische Bundesamt stellt ein sehr nützliches Tool zur Berechnung der persönlichen Inflationsrate zur Verfügung.
Da nicht jeder private Haushalt eine identische Ausgabenverteilung für Konsum, Ernährung, Wohnen, Mobilität, Freizeit und Lifestyle hat, kommen private Haushalte der tatsächlichen Preiserhöhung deutlich näher, als durch das Heranziehen der statistischen Mittelwerte.

Neben der Auswirkung auf die Preise hat die steigendende Inflationsrate, die man auch als Kaufkraftverlust bezeichnen kann, auch massive Auswirkungen auf Sparprozesse.
Es kommt demnach mehr als je zuvor auf die „Verzinsung“ einer Geldanlage nach Abzug der Inflation an.
Bei einer Inflationsrate von 7,4% muss die Geldanlage demnach mindestens eine Steigerung in Höhe von 7,4% jährlich erfahren, nur um die Kaufkraft zu erhalten. Streng genommen muss die Wertsteigerung sogar 9,25% pro Jahr betragen, wenn man 25% Kapitalertragsteuer berücksichtigt.
Die Realität sieht jedoch anders aus. 40% des Geldvermögens privater Haushalte lag im ersten Quartal 2021 in unvezinsten Einlagen. Lediglich 23,2% sind in Aktien/Aktienfonds angelegt. Quelle: Bundesverband deutscher Banken

In der folgenden Tabelle wird ersichtlich, wie sich eine monatliche Sparrate von 100,00 € bei 7,4% Inflation und einer Spardauer von 30 Jahren bei unterschiedlichen jährlichen Verzinsungen auswirkt.
Bei 100,00 € monatlicher Sparrate über 30 Jahre ergibt sich ein Anlagebetrag von 36.000 EUR.

Das sind die Ergebnisse nach 30 Jahren:
0% Zins pro Jahr: 14.015,57
2% Zins pro Jahr: 17.492,52
4% Zins pro Jahr: 22.371,33
6% Zins pro Jahr: 29.338,69 €
8% Zins pro Jahr: 39.442,50 €

Bei einer Einmalanlage in Höhe von 10.000 werden nach 30 Jahren bei 7,4% jährlicher Inflationsrate
und einem Zinssatz von x%:
0% Zins pro Jahr:  1.078,65 €
2% Zins pro Jahr:  1.971,77 €
4% Zins pro Jahr:  3.600,73
6% Zins pro Jahr:  6.568,86  €
8% Zins pro Jahr: 11.971,64 €

Aus diesen Zahlen wird deutlich, dass Vermögen bei einem Anlagezins unterhalb der Inflationsrate konsequent vernichtet wird.

Welche Anlageformen kommen  in Betracht?

Wer über einen Zeitraum von mindestens 12 Jahren einmalig oder regelmäßig investieren möchte, kommt an folgenden Anlageinstrumenten nicht vorbei:

Die vorgenannten Informationen stellen keine individuelle Anlageberatung dar.

Für eine individuelle Beratung können Sie gerne meinen Onlineterminkalender nutzen. 


Sparen Sie jetzt in Gold, Silber, Platin und Palladium!

19. April 2022 in Vermögensanlage

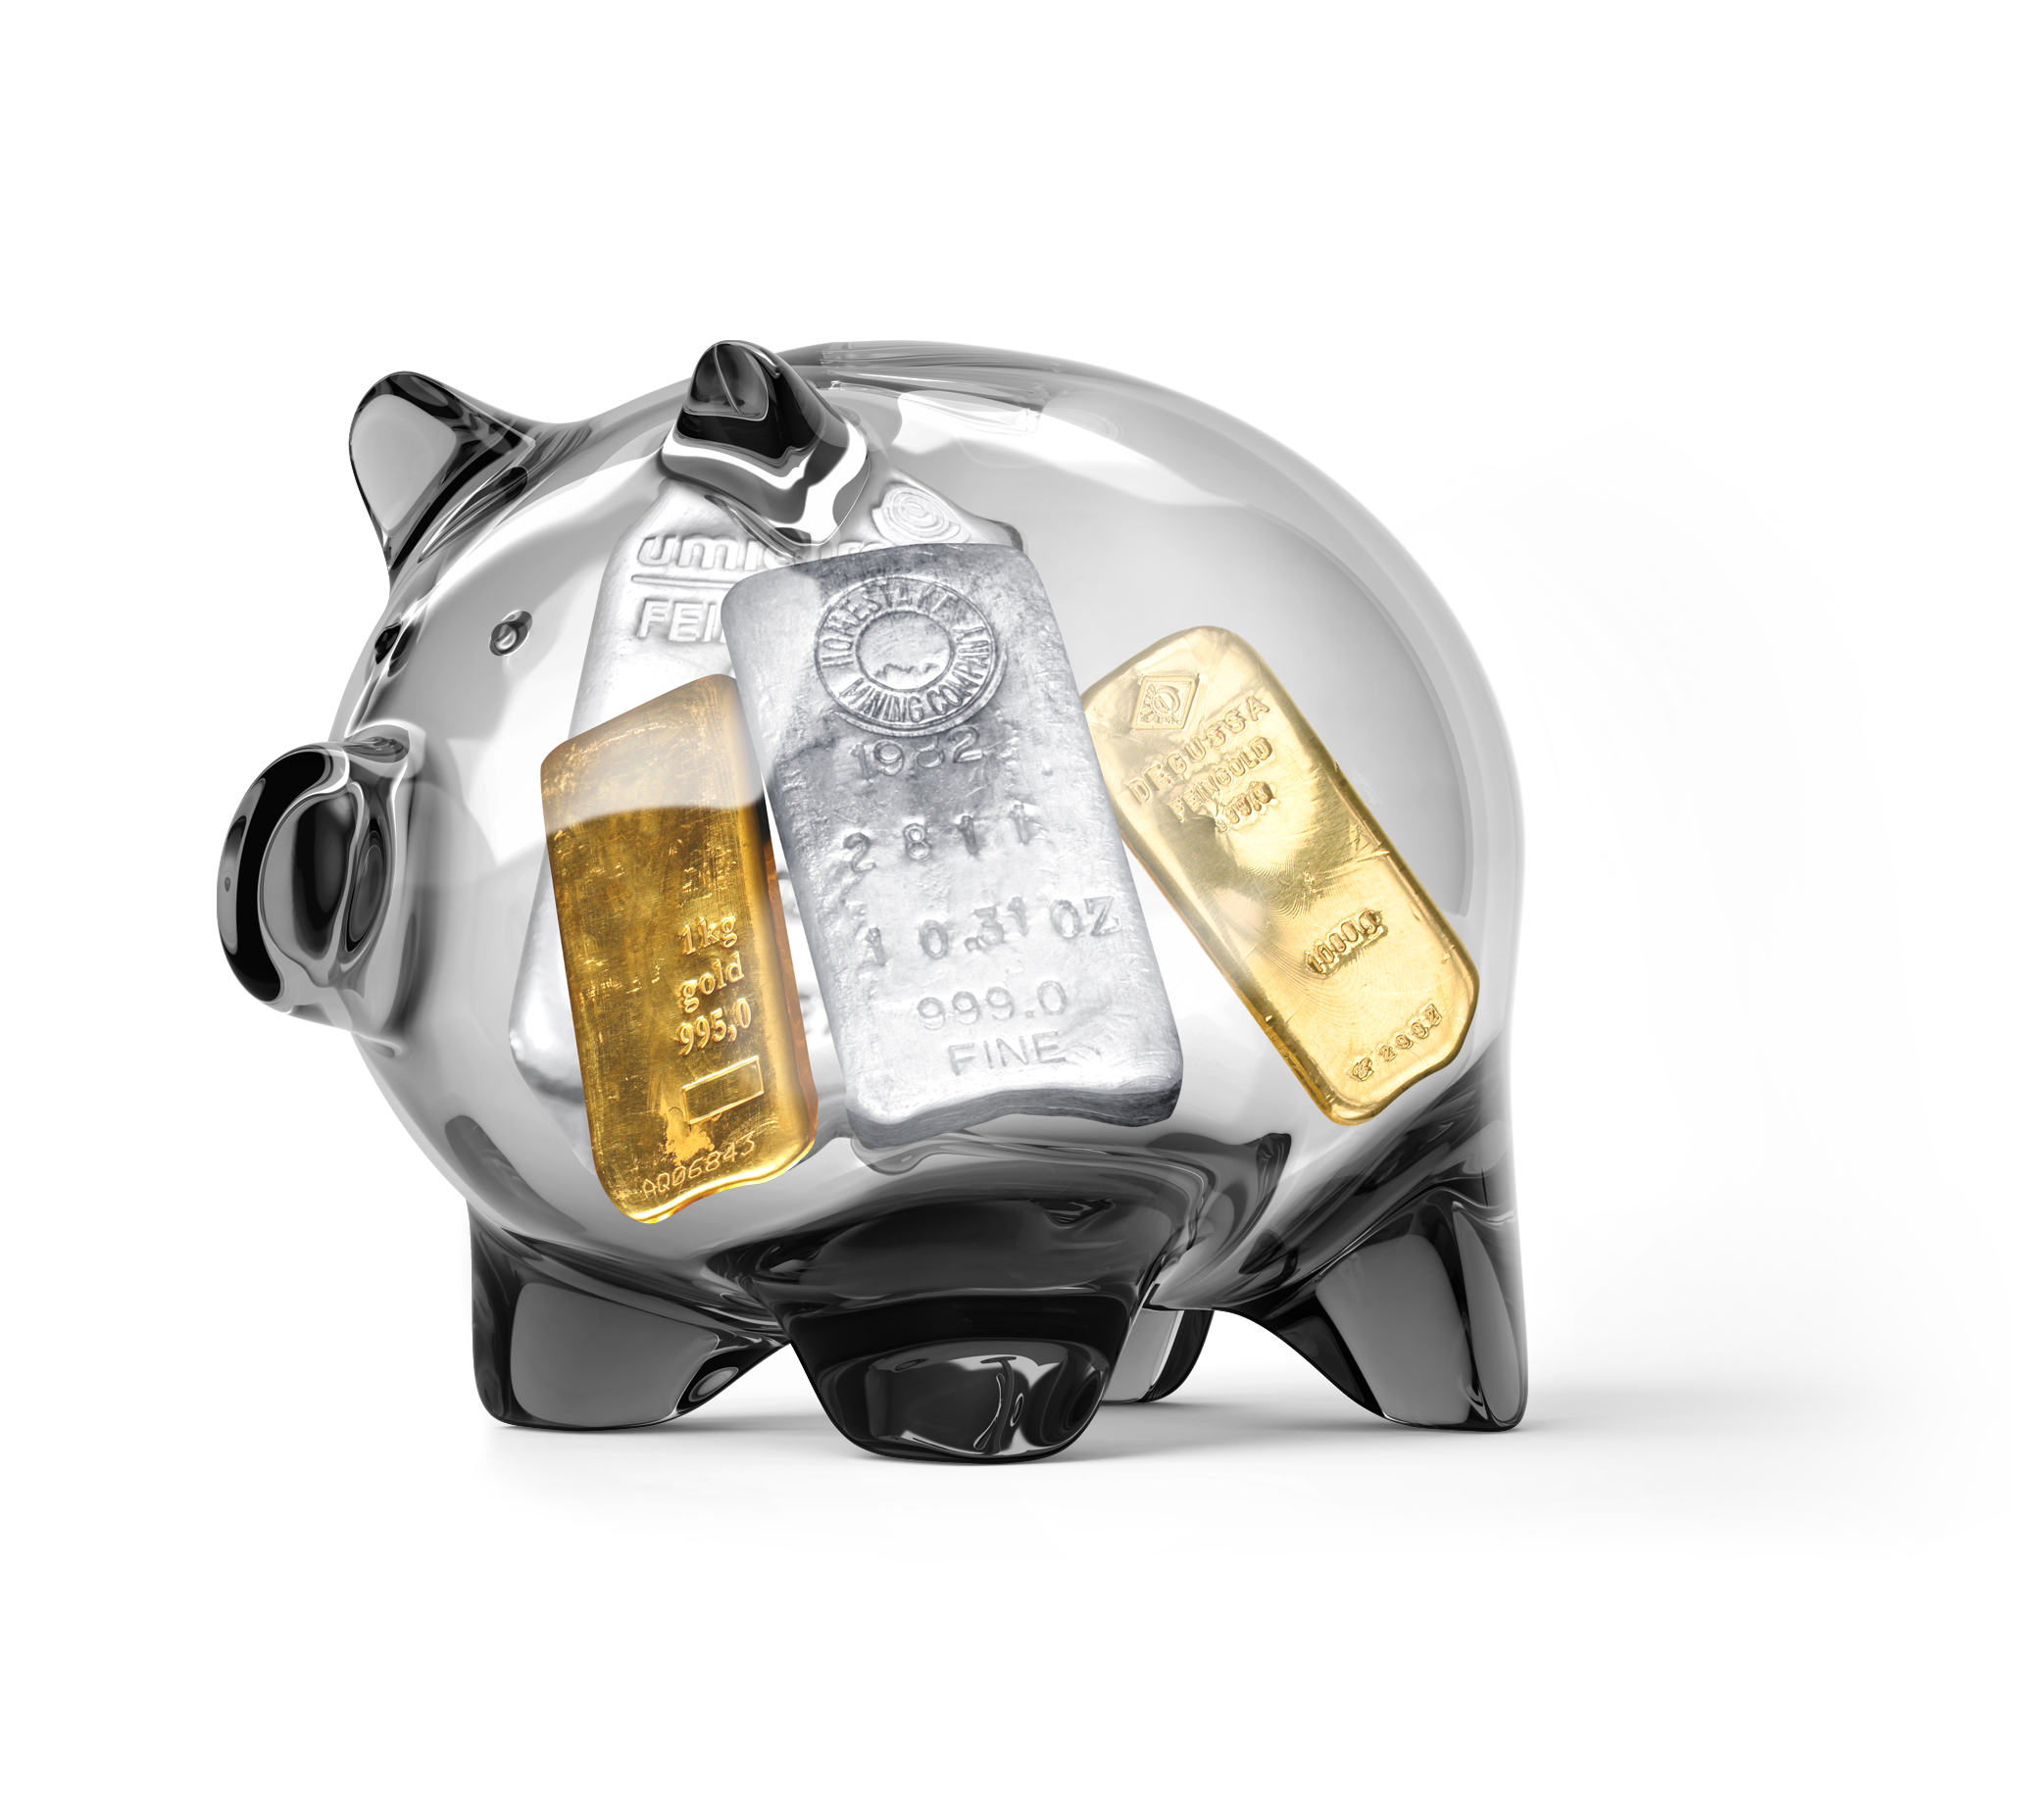
Warum in Edelmetalle investieren?

Bereits seit Jahrtausenden gilt: Gold und Silber gelten in Krisenzeiten als sicherer Hafen. Wer vor rund 50 Jahren einen Klumpen Edelmetall erworben hat, freut sich noch heute darüber, eine werthaltige Anlageentscheidung getroffen zu haben. Eine Geldanlage auf Bankkonten oder vermeintlich sicheren Staatsanleihen hat hingegen in diesem Zeitraum mehrfach zur nahezu vollständigen Pleite geführt.

Gold und sein kleiner Bruder Silber haben sich schon mehrfach als inflationsgeschützte Anlage bewiesen. Sie rücken in Anbetracht der turbulenten Wirtschaftslage und insbesondere aufgrund des Ausblicks in die Zukunft immer mehr in den Fokus der Anleger.

Experten schätzen, dass bereits Anfang dieses Jahrtausends der Höchstpunkt der Neu-Produktion von Gold und Silber erreicht wurde. Aufgrund der zu erwartenden Knappheit mutieren die beiden Edelmetalle immer mehr vom reinen Inflationsschutz zum Renditebringer.

Das SOLIT Edelmetalldepot – Physische Edelmetalle günstig kaufen

Das SOLIT Edelmetalldepot bietet Anlegern die Möglichkeit, eine private Gold-, Silber-, Platin- und / oder Palladiumreserve für ihr Vermögen aufzubauen. Für die Kaufabwicklung werden die Edelmetalle direkt in losgrößen- und kosteneffizienten Handelseinheiten bei den Prägestätten zu attraktiven Großhandelskonditionen erworben. Silber-, Platin- und Palladiumerwerb erfolgen zudem mehrwertsteuerfrei. Die physisch erworbenen Edelmetalle werden anschließend in versicherten Tresorräumen mit hoher Sicherheitsstufe in der Schweiz (Zürich) zollfrei gelagert.

Ein Edelmetallinvestment ist bereits ab 2.000 Euro möglich. Alternativ oder auch in Kombination kann in Form eines Ansparplanes ab 25 Euro monatlich investiert werden, wodurch sich das SOLIT Edelmetalldepot ideal zum langfristigen Vermögensaufbau eignet. Die Aufteilung des Investitionsbetrages ist frei auf die Edelmetalle Gold, Silber, Platin und Palladium aufteilbar.


Zudem bietet das SOLIT Edelmetalldepot höchste Flexibilität: Eine Kündigung bzw. Teilkündigung ist jederzeit kostenfrei möglich. Dabei besteht die Wahl zwischen der Auszahlung des Gegenwertes der Edelmetalle zum aktuellen Kurs in Euro, der persönlichen Abholung der Edelmetalle am Lagerort oder der Auslieferung der Edelmetalle. Eine physische Auslieferung ist bereits ab einer Kleinstückelung von 1 g Gold, 100 g Silber sowie 10 g Platin bzw. Palladium möglich.

Ob Vermögensaufbau mittels monatlicher Sparpläne, Anlage für Kinder oder Enkelkinder, Rückdeckung von Pensionszusagen, als physische Anlagelösung mit hohen Sicherheitsmerkmalen für Einmalkäufe oder als Vermögensaufbau – das SOLIT Edelmetalldepot bietet für jeden Bedarf die passende Lösung für den Vermögensaufbau mit Edelmetallen.

Die Vorteile des SOLIT Edelmetalldepots im Überblick:

  • Mehrmalige Auszeichnung des Anbieters SOLIT als „Bester Anbieter von Goldsparplänen“ (Focus Money 2016, 2017, 2018, 2019 und 2020)
  • Mindestkauf bereits ab 2.000 EUR möglich
  • Auch als Sparplan zum langfristigen Vermögensaufbau erhältlich (ab 25 EUR monatl.)
  • Frei wählbare Aufteilung auf Gold, Silber, Platin und Palladium
  • Zollfreie Edelmetalllagerung in der Schweiz – sicher und unabhängig
  • Signifikante Einkaufsvorteile dank Investition in Großbarren
  • Jederzeit Zugriff über Online-Login und SOLIT App Nachkauf-, Verkauf-, Änderungs- und Tauschfunktion


Sie möchten sich Ihre Edelmetalle lieber nach Hause liefern lassen?

Dann ist der SOLIT Shop das Richtige für Sie.

Geben Sie Ihrem Vermögen ein Zuhause – mit dem SOLIT Wertekauf. Der Auf- und Ausbau einer eigenen lokalen Edelmetalldeckung stellt einen sicheren und attraktiven Grundbaustein für Ihr Gesamtvermögen dar. Die Basis eines intelligenten Edelmetallportfolios sollte aus einem Handbestand an Gold- und Silbermünzen sowie kleinen Barren bestehen, welche in Ihrem direkten Umfeld aufbewahrt werden.


Die hierzu benötigten Edelmetallbarren und -münzen von namhaften Herstellern können Sie in unserem SOLIT Shop frei wählen und sich ganz bequem an eine Adresse Ihrer Wahl liefern lassen. Im SOLIT Shop finden Sie auch edle Aufbewahrungsetuis sowie wertvolle Diamanten mit einzigartigem GIA Zertifikat.

Jede SOLIT Wertekauf-Bestellung wird sorgsam im Vier-Augen-Prinzip unter Kameraaufzeichnung verpackt. Anschließend erfolgt der Versand in diskreten und stabilen Versandkartons und ist mit einer Valorenversicherung zu 100 % gegen Verlust und Diebstahl abgesichert.

Perlen des Versicherungsmarktes

17. Oktober 2016 in Allgemein, Perlen des Versicherungsmarktes, Sonstige Versicherungssparten, Vermögensanlage

Ausgabe 1 vom 17.10.2016

HEUTE: Die ZukunftsGarantie für Rentenversicherungen der HanseMerkur


Wer eine Rentenversicherung bei der HanseMerkur abschließt bzw. abgeschlossen hat, sichert sich für die Vertragslaufzeit eine Günstigerprüfung der Rechnungsgrundlagen bei Leistungserhöhungen (Zuzahlungen, Dynamikerhöhungen, Beitragserhöhungen und Zulagen). Rechnungsgrundlagen sind z.B. Sterbetafeln, Rentenfaktor oder Garantiezins.
Was passiert, wenn man während der Vertragslaufzeit seine Beitragsraten erhöhen oder Zuzahlungen leisten möchte?
Nun ja, sollte der Versicherer überhaupt darauf eingehen, dann aus nachvollziehbaren Gründen nur, wenn sich der Rechnungszins nicht erhöht hat. Ist der Rechnungszins geringer als bei Vertragsabschluss, dann wird Ihnen der Versicherer den niedrigeren Rechnungszins vergüten.
Das ist natürlich sehr unschön und kann sehr unangenehme Folgen haben.

Die Rentenversicherungen der HanseMerkur bieten bereits seit 2007 eine Günstigerprüfung der Rechnungsgrundlagen über die HanseMerkur „ZukunftsGarantie“.

So erhalten in diesem Jahr abgeschlossene Verträge die Zuordnung der aktuellen Rechnungsgrundlagen mit den Höchstrechnungszins von 1,25%. Erfolgt zum Vertrag eine Leistungserhöhung in einigen Jahren, wird geprüft, welche Rechnungsgrundlagen für eine höhere Ablaufleistung für den Kunden günstiger sind. Sollten die Rechnungsgrundlagen neben dem Höchstrechnungszins unverändert bleiben, würde bei gleichbleibenden weiteren Rechnungsgrundlagen der Rechnungszins von 1,25% erhalten bleiben.

Und wenn sich das Zinsniveau einmal erholt und der Höchstrechnungszins ansteigt, werden den Leistungserhöhungen zu HanseMerkur Verträgen – unabhängig von der ZukunftsGarantie – bedingungsgemäß der höhere Höchstrechungszins zugeordnet – und das über die gesamte Vertragsdauer!

Die ZukunftsGarantie gilt für folgende Formen der Erhöhungen:
Zuzahlungen, Beitragserhöhungen, Dynamikerhöhungen und staatliche Zulagen.

Wichtig: Die ZukunftsGarantie ist nur in den Tarifen mit Tarifzusatz „M“ enthalten.
Fehlt In Ihrem Tarif der Zusatz M, dann haben Sie keine ZukunftsGarantie!

Aus meiner Sicht ist das eine sehr gute Möglichkeit für den Verbraucher, bei Zuzahlungen und Erhöhungen von Änderungen des Rechnungszinses zu profitieren.
Die Sache hat allerdings auch einen Nachteil:
Die Ausrede, dass man ja auf dem aktuellen Zinsniveau keine langfristige Anlage treffen kann, verliert deutlich an Gewicht.

Die Originalformulierungen zur Zukunftsgarantie sind wie folgt formuliert:

a) Verbraucherinformation Basisrentenversicherung Januar 2016

Zusatzleistung der ZukunftsGarantie
(3) Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir für
Beitragserhöhungen und Zuzahlungen abweichend die zu
Vertragsbeginn gültigen Rechnungsgrundlagen, sofern die
damit berechnete Rente höher und damit vorteilhafter für Sie
ist. Beitragserhöhungen und Zuzahlungen sind auf einen zusätzlichen
jährlichen Beitragsaufwand in Höhe von 24.000
EUR begrenzt. Für darüber hinaus gehende Beitragserhöhungen
und Zuzahlungen gelten die zu diesem Zeitpunkt gültigen
Rechnungsgrundlagen.

Rechnungsgrundlagen
(5) Die Berechnung der durch die Beitragsdynamik bewirkten
Leistungserhöhung erfolgt nach den zum Erhöhungszeitpunkt
gültigen Rechnungsgrundlagen.
Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir abweichend
die zu Vertragsbeginn gültigen Rechnungsgrundlagen,
sofern die damit berechnete Rente höher und damit vorteilhafter
für Sie ist.

b) Verbraucherinformation Riester-Rentenversicherung Januar 2016

Zusatzleistung der ZukunftsGarantie
(5) Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir für
die Zulagen abweichend die zu Vertragsbeginn gültigen
Rechnungsgrundlagen, sofern die damit berechnete Rente höher für Sie
ist.

Zusatzleistung der ZukunftsGarantie
(3) Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir abweichend
die zu Vertragsbeginn gültigen Rechnungsgrundlagen, sofern die damit
berechnete Rente höher und damit vorteilhafter für Sie ist.

c) Verbraucherinformation Private Rentenversicherung Januar 2016

Zusatzleistung der ZukunftsGarantie
(3) Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir für
Beitragserhöhungen und Zuzahlungen abweichend von Absatz
2 die zu Vertragsbeginn gültigen Rechnungsgrundlagen,
sofern die damit berechnete Rente höher und damit vorteilhafter
für Sie ist. Beitragserhöhungen und Zuzahlungen sind auf
einen zusätzlichen jährlichen Beitragsaufwand von 10.000
EUR begrenzt. Für darüber hinaus gehende Beitragserhöhungen
und Zuzahlungen gelten die zu diesem Zeitpunkt gültigen
Rechnungsgrundlagen.

Rechnungsgrundlagen
(5) Die Berechnung der durch die Beitragsdynamik bewirkten
Leistungserhöhung erfolgt nach den zum Erhöhungszeitpunkt
gültigen Rechnungsgrundlagen.
Enthält Ihr Vertrag die ZukunftsGarantie, verwenden wir abweichend
die zu Vertragsbeginn gültigen Rechnungsgrundlagen,
sofern die damit berechnete Rente höher und damit vorteilhafter
für Sie ist.
Kontakt zum Anbieter:

HanseMerkur Versicherungsgruppe
Siegfried-Wedells-Platz 1
20354 Hamburg
Telefon: 040 4119-0
Telefax: 040 4119-32 57
E-Mail: info@hansemerkur.de
www.hansemerkur.de

PERLEN DES VERSICHERUNGSMARKTES ersetzt keine individuelle Beratung.
Die in dieser Serie geschilderten Fakten sind immer zum Zeitpunkt der Erstellung des Artikels gültig und werden im Regelfall nicht aktualisiert. Lassen Sie sich immer individuell beraten.

Merken

Merken

Merken

Darf mir die Bausparkasse meinen Bausparvertrag kündigen bzw. die Annahme von Zahlungen verweigern?

23. Januar 2016 in Allgemein, Altersvorsorge, Finanzierungen, Vermögensanlage

Viele Bürger unseres Landes verfügen über einen Bausparvertrag.
Motiv für den Abschluss eines Bausparvertrages ist entweder die Sicherung eines zinsgünstigen Darlehens für eine wohnwirtschaftliche Verwendung oder die Ansammlung von Vermögen zur freien Verfügung.
Die Grundidee des Bausparens ist von einem Solidargedanken geprägt. Vereinfacht ausgedrückt zahlen alles Menschen, die den Erwerb oder Neubau einer Immobilie anstreben, in einen „Topf“ ein. Die Ersten können die angesammelten Mittel sofort verwenden und sorgen mit der Tilgung dafür, das neue Mittel hinzukommen, die den nächsten Sparern die notwendigen Gelder für Kauf oder Neubau sichern. Wenn man so will, ist das Bausparen eine Art von Schnellballsystem. Damit das System funktioniert, müssen ständig neue Gelder in den „Topf“ eingezahlt werden. Entweder aus Sparleistungen neuer Mitglieder oder aus Tilgungsleistungen von Bausparern, die bereits Gelder erhalten haben. Das Prinzip soll aus dem 18. Jahrhundert stammen. In Deutschland soll die Wiege dieser Idee im Schwabenland liegen.
Erst später hat man zur Stabilisierung des Systems Wartezeiten und Zuteilungsvoraussetzungen eingeführt. Grundsätzlich hat sich dieses System bis heute kaum verändert.

In den letzten Jahren hat sich aber einhergehend mit den gesunkenen Kapitalmarktzinsen ein interessanter und für die Bausparkassen negativer Trend entwickelt. Immer mehr Sparer verzichten auf die Inanspruchnahme des Darlehens und horten das Geld auf dem Vertrag oder entnehmen einfach das Guthaben ohne Inanspruchnahme des Darlehens. Somit fehlen Mittelzuflüsse durch Tilgungsleistungen. Im Gegenteil. Tendenziell erfolgen dadurch sogar Mittelabflüsse. Das Verhalten dieser Sparer ist natürlich absolut Nachvollziehbar. Bei einem Bausparvertrag steht bereits bei Vertragsabschluss fest, welchen Sparzins man erhält und wie hoch der Zins für das spätere Darlehen sein wird. Wenn man also einerseits einen alten Bausparvertrag mit einer Guthabenverzinsung von 3% und einem Darlehenszins von 6,5% hat, auf der anderen Seite für neue Sparverträge, Tagesgelder etc. mit Mühe und Not 1% Guthabenverzinsung erhält bzw. eine Darlehen für 2% erhalten kann, wäre es doch für den Einzelnen wirtschaftlich sinnlos, die alte, hohe Verzinsung aufzugeben bzw. das teure Darlehen aufzunehmen.

Da die Bausparkassen im aktuellen Zinsumfeld natürlich große Schwierigkeiten haben, die relativ hohen Zinsen der Altverträge darzustellen, versuchten und versuchen viele Bausparkassen sich der aus Ihrer Sicht unattraktiven Verträge zu entledigen.

Welche Rechte haben Sie?

Grundsätzlich und nach weitgehender Einigkeit sind Einzahlungen in einen Bausparvertrag bis zu Höhe der Bausparsumme möglich. Die Bausparkassen können jedoch Zahlungen, die den Regelsparbeitrag (je nach Bausparkasse ein bestimmter Prozentsatz der Bausparsumme) überschreiten ablehnen.
Ist die Bausparsumme erreicht müssen keinerlei Zahlungen mehr angenommen werden, da der der Zweck des Vertrages als erfüllt gilt.
Umstritten ist jedoch, ob der Bausparkasse in diesem Fall ein Kündigungsrecht zusteht. Für den Sparer wäre das natürlich nachteilig, denn er würde somit sofort seinen Zinsanspruch verlieren.
Die Gerichte kamen bisher zu unterschiedlichen Auslegungen. Überwiegend wurde den Bausparkassen die Kündigung zugestanden, wenn seit dem Darlehensanspruch zehn Jahre vergangen sind. Die Entscheidungen basierten auf §489 (1) 2. BGB. Wobei ich mich frage, wie das in §489 (1) 2. BGB geregelte Kündigungsrecht des Darlehensnehmers auf den Darlehensgeber übergehen kann. Vielleicht kann mir ein mitlesender Jurist auf die Sprünge helfen. [Siehe Update weiter unten].
Zusätzlich wurde begründet, dass der Bausparer nicht zu entscheiden habe, wie lange die Ansparphase andauere, weil der Sinn des Bausparens ja schließlich die Erlangung eines Bauspardarlehens sei.

Zu einer anderen Auffassung kamen das Amtsgericht Ludwigsburg (Urteil vom 7. August 2015 – Aktenzeichen: 10 C 1154/15) sowie das Landgericht Karlsruhe (Urteil vom 9. Oktober 2015 – Aktenzeichen: 7 O 126/15) und das Landgericht Stuttgart (Urteil vom 13.01.2016 – AZ.: 21 O 240/15).
Die Gerichte verneinten das „vollständige Empfangen“ des Darlehens nur deswegen, weil der Darlehensanspruch besteht.

Zusammenfassung:

Einzahlungen im Rahmen des Regelsparbeitrags und bis zur Höhe der Bausparsumme sind bis zu zehn Jahren nach voller Einzahlung der Bausparsumme unkritisch. Wenn Ihre Bausparkasse Ihnen die Auflösung eines Altvertrags, den Sie als reinen Sparvorgang bzw. als Anlageinstrument fortführen möchten vorschlägt, seien Sie bitte kritisch und rechnen Sie genau nach.

Sind Sie von einer Vertragskündigung betroffen, wenden Sie sich bitte an einen Rechtsanwalt für Bank- und Kapitalmarktrecht.
Auch die Verbraucherzentralen können ein erster Ansprechpartner sein.

Update 02.02.2016:

Am 01.02.2016 bestätigte das OLG Hamm das erstinstanzliche Urteil des LG Münster und gab damit einer Bausparkasse Recht, einen Vertrag zehn Jahre nach Zuteilungsreife zu kündigen.
Eine letzendliche Klärung ist damit aber noch nicht herbei geführt. Hier bleibt eine höchstrichterliche Entscheidung des BGH abzuwarten. Diese wird aber nicht vor 2017 erwartet.

Strittig unter Juristen ist insbesondere, inwieweit §489 (1) 2. BGB Anwendung finden kann. Ich hatte oben ja bereits meine Zweifel formuliert, inwieweit die Bausparkasse als Darlehensnehmer angesehen werden kann.
Das Argument der Bausparkassen: Die Sparer würden den Bausparkassen durch ihre Einlagen Geld leihen, somit seien die Bausparkassen Darlehensnehmer mit den entsprechenden Kündigungsmöglichkeiten.
Ob bei den bisherigen Urteilen pro Bausparkasse tatsächlich nur die Frage der Anwendung des §489 (1) 2. BGB eine Rolle spielte oder ob auch gesamtwirtschaftliche Erwägungen eine Rolle spielten, ist rein spekulativ.
Warten wir also auf das höchstrichterliche Urteil des BGH…