Wenn Pflegekosten die Ruhestandsplanung gefährden

16. August 2026 in Altersvorsorge, Erben und Schenken, Gesetzliche Pflegeversicherung, Newsletter, Pflege-Bahr / Förderpflege, Pflegeversicherung, Private Pflegezusatztarife

Viele Menschen planen ihren Ruhestand sehr sorgfältig. Sie rechnen ihre gesetzliche Rente, private Renten, Mieteinnahmen und Kapitalanlagen zusammen. Sie überlegen, wie viel Geld sie monatlich benötigen und welches Vermögen später an die Kinder weitergegeben werden soll.

Ein Risiko wird dabei allerdings häufig nur am Rand betrachtet: die eigene Pflegebedürftigkeit oder die Pflegebedürftigkeit des Partners.

Das kann die gesamte Planung ins Wanken bringen. Denn die gesetzliche Pflegeversicherung übernimmt nicht alle Kosten. Sie ist lediglich eine Teilabsicherung. Den verbleibenden Betrag müssen Pflegebedürftige grundsätzlich aus ihrem Einkommen und ihrem Vermögen bezahlen.

Mehr als 3.300 Euro Eigenanteil im Monat

Wie groß die finanzielle Belastung werden kann, zeigen die aktuellen Zahlen des Verbands der Ersatzkassen. Im Juli 2026 mussten Pflegebedürftige im ersten Jahr ihres Aufenthalts in einem Pflegeheim bundesweit durchschnittlich 3.364 Euro im Monat selbst aufbringen. Das waren 256 Euro mehr als ein Jahr zuvor.

Diese Eigenbeteiligung besteht nicht nur aus den eigentlichen Pflegekosten. Hinzu kommen Kosten für Unterkunft und Verpflegung, Investitionskosten der Einrichtung sowie Ausbildungskosten. Je nach Pflegeheim und Bundesland kann die tatsächliche Belastung deutlich höher oder niedriger ausfallen.

Die Pflegekasse beteiligt sich zwar an den pflegebedingten Aufwendungen. Im Jahr 2026 zahlt sie bei vollstationärer Pflege beispielsweise 805 Euro bei Pflegegrad 2 und 2.096 Euro bei Pflegegrad 5. Zusätzlich steigt der Zuschuss zum pflegebedingten Eigenanteil mit der Aufenthaltsdauer. Er beträgt im ersten Jahr 15 Prozent, im zweiten Jahr 30 Prozent, im dritten Jahr 50 Prozent und danach 75 Prozent.

Das klingt zunächst nach einer deutlichen Entlastung. Der Zuschuss gilt jedoch nur für den pflegebedingten Eigenanteil. Unterkunft, Verpflegung und Investitionskosten müssen weiterhin selbst getragen werden. Außerdem können auch diese Kosten weiter steigen.

Die entscheidende Frage lautet nicht nur: Reicht meine Rente?

Bei einer klassischen Ruhestandsplanung steht häufig die monatliche Versorgungslücke im Mittelpunkt. Wie hoch sind die sicheren Einnahmen? Wie viel Geld wird zusätzlich benötigt? Wie lange reicht das vorhandene Vermögen?

Diese Fragen sind wichtig. Sie reichen aber nicht aus.

Eine belastbare Planung muss mindestens drei Situationen unterscheiden:

  1. Beide Partner leben selbstständig im eigenen Haushalt.
  2. Ein Partner wird zu Hause gepflegt und benötigt professionelle Unterstützung.
  3. Ein Partner zieht in ein Pflegeheim, während der andere weiterhin die gemeinsame Wohnung oder das eigene Haus finanzieren muss.

Gerade die dritte Situation wird oft unterschätzt. Die normalen Kosten des bisherigen Haushalts verschwinden nicht einfach. Miete, Nebenkosten, Instandhaltung und Lebenshaltung des zu Hause lebenden Partners laufen weiter. Gleichzeitig entstehen mehrere tausend Euro zusätzliche Pflegekosten.

Damit wird aus einer scheinbar ausreichenden Altersversorgung schnell eine erhebliche monatliche Unterdeckung.

Ein einfaches Beispiel zeigt die Dimension

Ein Ehepaar verfügt im Ruhestand gemeinsam über ein monatliches Nettoeinkommen von 4.500 Euro. Die laufenden Ausgaben betragen 3.500 Euro. Nach der ursprünglichen Planung bleibt ein Puffer von 1.000 Euro im Monat.

Muss einer der beiden Partner in ein Pflegeheim ziehen und beträgt die Eigenbeteiligung 3.364 Euro im Monat, reicht dieser Puffer bei Weitem nicht aus. Selbst wenn ein Teil der bisherigen Lebenshaltungskosten entfällt, kann schnell eine zusätzliche Lücke von mehr als 2.000 Euro im Monat entstehen.

Das entspricht mehr als 24.000 Euro im Jahr. Dauert die Pflege fünf Jahre, können daraus über 120.000 Euro werden. Kostensteigerungen sind dabei noch nicht berücksichtigt.

Ein Vermögen von 150.000 oder 200.000 Euro, das als Sicherheitsreserve oder als späteres Erbe vorgesehen war, kann dadurch erheblich schrumpfen.

Auch die Pflege zu Hause kostet Geld

Pflegebedürftigkeit bedeutet nicht automatisch den Umzug in ein Heim. Nach Angaben des Statistischen Bundesamts wurden Ende 2023 rund 86 Prozent der Pflegebedürftigen zu Hause versorgt.

Das ist häufig der Wunsch der Betroffenen. Kostenfrei ist diese Lösung jedoch nicht. Ambulante Pflegedienste, Tagespflege, Haushaltshilfen, der Umbau des Badezimmers oder zusätzliche Betreuung können erhebliche Ausgaben verursachen.

Hinzu kommt eine Belastung, die in keiner einfachen Finanzrechnung vollständig sichtbar wird: die Zeit der Angehörigen. Reduziert ein Partner oder ein Kind seine Arbeitszeit, entstehen möglicherweise Einkommensverluste und geringere Ansprüche für die eigene Altersvorsorge. Pflege hat deshalb nicht nur direkte, sondern auch indirekte finanzielle Folgen.

Wer bezahlt, wenn Einkommen und Vermögen nicht reichen?

Reichen Leistungen der Pflegeversicherung, Einkommen und verwertbares Vermögen nicht aus, kann unter bestimmten Voraussetzungen die Sozialhilfe mit der Hilfe zur Pflege einspringen.

Darauf sollte eine Ruhestandsplanung jedoch nicht aufgebaut werden. Vor der Leistung werden die wirtschaftlichen Verhältnisse geprüft. Für Betroffene bedeutet das, dass vorhandenes Vermögen grundsätzlich bis auf geschützte Beträge eingesetzt werden muss.

Kinder werden seit dem Angehörigen Entlastungsgesetz in der Regel erst dann zu Unterhaltszahlungen herangezogen, wenn ihr jährliches Bruttoeinkommen mehr als 100.000 Euro beträgt. Bei Ehepartnern ist die Situation anders. Leben sie in einem gemeinsamen Haushalt, wird das Einkommen beider Partner bei der Prüfung der Bedürftigkeit berücksichtigt.

Die verbreitete Annahme, im Zweifel werde schon der Staat zahlen, ist deshalb keine sinnvolle Strategie zum Schutz des eigenen Lebensstandards oder des geplanten Nachlasses.

Eine Immobilie löst das Problem nicht automatisch

Viele Menschen betrachten das selbst genutzte Haus oder die Eigentumswohnung als wichtigste Altersvorsorge. Das ist grundsätzlich nachvollziehbar. Eine Immobilie senkt im besten Fall die laufenden Wohnkosten und stellt einen erheblichen Vermögenswert dar.

Sie erzeugt aber nicht automatisch die Liquidität, die für monatliche Pflegekosten benötigt wird.

Wird ein Partner pflegebedürftig, möchte der andere meist weiterhin im vertrauten Zuhause wohnen. Ein kurzfristiger Verkauf ist dann weder gewünscht noch immer sinnvoll. Gleichzeitig können Umbauten erforderlich werden. Treppen, enge Türen oder ein nicht barrierefreies Bad werden plötzlich zum Problem.

Deshalb muss eine gute Planung klären, welche Rolle die Immobilie im Pflegefall spielen soll. Soll sie unbedingt erhalten bleiben? Könnte sie später verkauft oder vermietet werden? Kommen eine kleinere Wohnung, ein Teilverkauf oder eine andere Form der Liquiditätsbeschaffung infrage? Jede dieser Möglichkeiten hat Vorzüge, Kosten und Risiken. Die Entscheidung sollte nicht erst unter Zeitdruck getroffen werden.

Das Pflegerisiko lässt sich nicht exakt berechnen

Niemand weiß, ob er später pflegebedürftig wird, welchen Pflegegrad er haben wird und wie lange die Pflege dauert. Ebenso wenig lassen sich die künftigen Pflegekosten zuverlässig vorhersagen.

Das ist aber kein Grund, das Thema auszublenden. Ruhestandsplanung arbeitet immer mit Annahmen. Entscheidend ist, verschiedene Szenarien zu rechnen und regelmäßig zu überprüfen.

Sinnvoll sind beispielsweise drei Varianten:

  • eine Planung ohne Pflegefall
  • eine Planung mit mehreren Jahren ambulanter Pflege
  • eine Planung mit mehrjähriger stationärer Pflege für einen oder beide Partner

Dabei sollte nicht nur die heutige Eigenbeteiligung angesetzt werden. Auch eine realistische Steigerung der Pflegekosten gehört in die Rechnung. Die jüngste Entwicklung zeigt, dass ein unveränderter Betrag über viele Jahre keine belastbare Annahme ist.

Welche Möglichkeiten der Vorsorge gibt es?

Es gibt nicht die eine richtige Lösung für jeden Menschen. In der Praxis kommen mehrere Bausteine infrage.

Ausreichende freie Rücklagen

Wer über ein hohes liquides Vermögen verfügt, kann einen Teil davon ausdrücklich als Pflegereserve einplanen. Dieses Geld sollte bei der Berechnung des verfügbaren Ruhestandsvermögens nicht gleichzeitig für Reisen, größere Anschaffungen oder eine geplante Schenkung angesetzt werden.

Eine private Pflegezusatzversicherung

Eine private Absicherung kann im Pflegefall einen vereinbarten Geldbetrag bereitstellen. Besonders flexibel ist ein Pflegetagegeld, weil das Geld grundsätzlich frei verwendet werden kann. Es kann damit sowohl Pflegeleistungen als auch Haushaltshilfen, Betreuung oder zusätzliche Kosten des Partners finanzieren.

Ob ein Vertrag sinnvoll und bezahlbar ist, hängt unter anderem vom Eintrittsalter, Gesundheitszustand, gewünschten Leistungsumfang und vorhandenen Vermögen ab. Wichtig ist eine genaue Prüfung der Bedingungen. Dazu gehören die Leistungen in den einzelnen Pflegegraden, die Absicherung bei ambulanter und stationärer Pflege, mögliche Wartezeiten, Beitragsbefreiungen und die finanzielle Tragbarkeit der Beiträge im Alter.

Vermögen und Versicherung kombinieren

Häufig ist eine Kombination sinnvoll. Ein Teil des Risikos wird durch eigenes Vermögen getragen, ein anderer Teil durch eine Versicherung. Dadurch muss weder jeder denkbare Pflegeaufwand vollständig versichert noch das gesamte Vermögen für den Pflegefall zurückgehalten werden.

Vollmachten und Nachlassplanung

Finanzielle Vorsorge allein genügt nicht. Vorsorgevollmacht, Patientenverfügung und gegebenenfalls eine Betreuungsverfügung sollten ebenfalls vorhanden und aktuell sein. Wer Vermögen übertragen oder eine Immobilie innerhalb der Familie weitergeben möchte, sollte die möglichen Folgen eines späteren Pflegefalls vorab mit Fachleuten für Recht und Steuern besprechen.

Pflegevorsorge ist Teil der Ruhestandsplanung

Pflege ist kein Randthema, das erst mit 80 Jahren relevant wird. Das Pflegerisiko entscheidet mit darüber, ob der geplante Lebensstandard im Ruhestand gehalten werden kann, ob der Partner finanziell abgesichert bleibt und ob Vermögen später tatsächlich an die nächste Generation weitergegeben werden kann.

Eine seriöse Ruhestandsplanung verspricht keine absolute Sicherheit. Sie macht Risiken sichtbar, berechnet ihre möglichen Folgen und entwickelt eine Strategie, die auch unter ungünstigen Bedingungen trägt.

Wer seine Altersvorsorge plant, sollte deshalb nicht nur fragen: Wie viel Geld steht mir im Ruhestand zur Verfügung?

Die ebenso wichtige Frage lautet: Was geschieht mit meiner Planung, wenn ich oder mein Partner pflegebedürftig werden?

Wer darauf heute eine Antwort findet, muss später nicht unter Zeitdruck entscheiden.
Pflegezusatzversicherung für Kinder: Schon während der Schwangerschaft richtig vorsorgen

1. Februar 2026 in Newsletter, Pflegeversicherung

Werdende Eltern können bei einem geeigneten Versicherer noch während der Schwangerschaft eine Pflegezusatzversicherung für sich selbst abschließen. Da dieser Versicherer nicht danach fragt, ob die antragstellende Person werdende Mutter oder werdender Vater ist, wird die Kindernachversicherung nicht ausgeschlossen. Nach der Geburt kann das Kind bei Erfüllung der Voraussetzungen ohne Gesundheitsprüfung und ohne Wartezeit nachversichert werden.

Eltern können für ein ungeborenes Kind in der Regel noch keine eigene Pflegezusatzversicherung abschließen. Trotzdem lässt sich der spätere Versicherungsschutz des Kindes bereits während der Schwangerschaft vorbereiten.

Dazu schließt die werdende Mutter oder der werdende Vater eine private Pflegezusatzversicherung für sich selbst ab. Besteht dieser Vertrag bei der Geburt bereits für die erforderliche Mindestdauer, kann das neugeborene Kind unter bestimmten Voraussetzungen ohne Gesundheitsprüfung und ohne Wartezeit nachversichert werden.

In der Praxis gibt es dabei allerdings ein erhebliches Problem: Nahezu alle Versicherer fragen beim Antrag, ob die zu versichernde Person eine werdende Mutter oder ein werdender Vater ist. Wird diese Frage bejaht, wird die Kindernachversicherung häufig ausgeschlossen oder der Abschluss bis nach der Geburt zurückgestellt.

Nach meiner aktuellen Marktkenntnis gibt es jedoch einen Versicherer, der nicht danach fragt, ob die antragstellende Person ein Kind erwartet. Deshalb können auch werdende Eltern dort eine Pflegezusatzversicherung für sich selbst abschließen, ohne dass allein wegen der bevorstehenden Geburt die Kindernachversicherung ausgeschlossen wird.

Nach der Geburt kann das Kind dann im Rahmen der vertraglichen Regelungen ohne Gesundheitsprüfung und ohne Wartezeit aufgenommen werden.

Diese Möglichkeit ist besonders wichtig, wenn bereits während der Schwangerschaft eine Behinderung oder Erkrankung des Kindes festgestellt wurde oder zumindest ein entsprechender Verdacht besteht.

Wer wird während der Schwangerschaft versichert?

Versichert wird zunächst nicht das ungeborene Kind.

Die werdende Mutter oder der werdende Vater beantragt eine private Pflegezusatzversicherung für die eigene Person. Der Elternteil muss die Gesundheitsfragen zu seinem eigenen Gesundheitszustand vollständig und wahrheitsgemäß beantworten.

Der Vertrag dient zunächst der eigenen Absicherung des Elternteils. Gleichzeitig kann er die Grundlage dafür schaffen, das Kind nach der Geburt über die sogenannte Kindernachversicherung aufzunehmen.

Der Ablauf sieht vereinfacht so aus:

  1. Die werdende Mutter oder der werdende Vater beantragt eine Pflegezusatzversicherung für sich selbst.
  2. Der Versicherer nimmt den Antrag ohne Ausschluss der Kindernachversicherung an.
  3. Der Vertrag besteht bei der Geburt bereits für die erforderliche Mindestdauer.
  4. Das Kind wird fristgerecht nach der Geburt angemeldet.
  5. Das Kind erhält Versicherungsschutz rückwirkend ab Geburt.
  6. Für das Kind erfolgt keine eigene Gesundheitsprüfung.

Der entscheidende Unterschied liegt somit nicht darin, dass ein ungeborenes Kind direkt versichert wird. Entscheidend ist, dass ein Elternteil noch während der Schwangerschaft einen eigenen Vertrag abschließen kann, bei dem die spätere Kindernachversicherung erhalten bleibt.

Warum funktioniert das bei den meisten Versicherern nicht?

Die meisten Versicherer möchten verhindern, dass eine Pflegezusatzversicherung gezielt während einer Schwangerschaft abgeschlossen wird, um anschließend ein möglicherweise bereits erkranktes oder behindertes Kind ohne Gesundheitsprüfung aufzunehmen.

Deshalb findet sich in vielen Anträgen inzwischen eine zusätzliche Frage, zum Beispiel:

„Handelt es sich bei der zu versichernden Person um eine werdende Mutter oder einen werdenden Vater?“

Diese Frage betrifft ausdrücklich beide Elternteile. Es hilft daher regelmäßig nicht, den Antrag statt über die schwangere Mutter über den werdenden Vater zu stellen.

Wird die Frage wahrheitsgemäß mit Ja beantwortet, kann dies unterschiedliche Folgen haben:

• Der Antrag wird bis nach der Geburt zurückgestellt.

• Der Antrag wird nicht angenommen.

• Die Kindernachversicherung wird durch eine besondere Vereinbarung ausgeschlossen.

• Der gewünschte Pflegezusatztarif kommt vor der Geburt nicht zustande.

Das Ergebnis ist jeweils ähnlich: Bei der Geburt besteht kein geeigneter Elternvertrag, über den das Kind ohne Gesundheitsprüfung nachversichert werden kann.

Die entscheidende Besonderheit des geeigneten Versicherers

Nach meiner aktuellen Marktkenntnis gibt es einen Versicherer, der im Antrag auf die entscheidende Frage verzichtet.

Er fragt nicht, ob die antragstellende Person eine werdende Mutter oder ein werdender Vater ist.

Eine werdende Mutter oder ein werdender Vater kann deshalb eine Pflegezusatzversicherung für die eigene Person beantragen. Wird der Antrag aufgrund des Gesundheitszustandes des Elternteils angenommen, bleibt die vertraglich vorgesehene Kindernachversicherung bestehen.

Die Schwangerschaft oder werdende Elternschaft führt bei diesem Versicherer nicht automatisch dazu, dass die Kindernachversicherung ausgeschlossen wird.

Nach der Geburt kann das Kind ohne Gesundheitsprüfung und ohne Wartezeit aufgenommen werden, wenn insbesondere folgende Voraussetzungen erfüllt sind:

• Der Vertrag des Elternteils ist wirksam zustande gekommen.

• Die erforderliche Mindestversicherungsdauer ist bei der Geburt erfüllt.

• Das Kind wird innerhalb der vorgesehenen Frist angemeldet.

• Die Anmeldung erfolgt rückwirkend zum Tag der Geburt.

• Der beantragte Schutz des Kindes ist nicht höher und nicht umfassender als der Schutz des Elternteils.

Es kommt daher auf das Zusammenspiel von Antragsfragen, Versicherungsbedingungen, Vertragsbeginn, Leistungshöhe und Anmeldefrist an.

Warum ist die Frage im Antrag so wichtig?

Versicherungsnehmer müssen die Fragen des Versicherers vollständig und wahrheitsgemäß beantworten. Das gilt selbstverständlich auch für die Frage nach einer Schwangerschaft oder danach, ob die Person werdende Mutter oder werdender Vater ist.

Wird danach gefragt, darf die Frage nicht falsch beantwortet werden. Eine falsche Angabe könnte den Vertrag und spätere Leistungen gefährden.

Die Besonderheit der hier beschriebenen Lösung besteht gerade darin, dass der Versicherer diese Frage nicht stellt.

Der Elternteil muss selbstverständlich alle tatsächlich gestellten Gesundheitsfragen vollständig und wahrheitsgemäß beantworten. Er muss aber nicht von sich aus Antworten auf Fragen geben, die der Versicherer im Antrag nicht stellt.

Da Versicherer ihre Antragsfragen und Annahmerichtlinien ändern können, muss vor jedem Abschluss geprüft werden, welche Unterlagen zum konkreten Antragszeitpunkt gelten.

Warum ist das bei einem auffälligen Befund besonders wichtig?

Bei vielen werdenden Eltern entsteht der Wunsch nach einer Pflegezusatzversicherung erst, nachdem eine vorgeburtliche Untersuchung eine Auffälligkeit ergeben hat.

Mögliche Befunde oder Verdachtsdiagnosen sind beispielsweise:

• Trisomie 21

• andere Chromosomenveränderungen

• angeborene Herzfehler

• Fehlbildungen

• Spina bifida

• genetische Erkrankungen

• Entwicklungsstörungen

• auffällige Ultraschallbefunde

• noch nicht abschließend geklärte Ergebnisse der Pränataldiagnostik

Nach der Geburt wäre ein normaler Antrag auf eine Pflegezusatzversicherung für das Kind häufig nicht mehr möglich. Der Versicherer würde den Gesundheitszustand des Kindes prüfen und könnte den Antrag ablehnen.

Auch eine noch nicht abschließend bestätigte Diagnose kann problematisch sein. Bereits dokumentierte Auffälligkeiten, geplante Untersuchungen oder laufende Behandlungen müssen bei einem normalen Antrag je nach Fragestellung angegeben werden.

Die Kindernachversicherung kann deshalb für betroffene Familien von besonderer Bedeutung sein. Das Kind wird dabei nicht aufgrund seines eigenen Gesundheitszustandes angenommen, sondern aufgrund des bereits bestehenden Vertrags des Elternteils.

Was regelt § 198 Versicherungsvertragsgesetz?

Die rechtliche Grundlage der Kindernachversicherung findet sich in § 198 Versicherungsvertragsgesetz.

Danach ist der Versicherer unter bestimmten Voraussetzungen verpflichtet, ein neugeborenes Kind ab Vollendung der Geburt ohne Risikozuschläge und ohne Wartezeiten zu versichern.

Die Anmeldung muss spätestens zwei Monate nach der Geburt erfolgen und rückwirkend zum Tag der Geburt beantragt werden.

Der Versicherungsschutz des Kindes darf nicht höher und nicht umfassender sein als der Versicherungsschutz des versicherten Elternteils.

Der Versicherer kann außerdem eine Mindestversicherungsdauer des Elternteils verlangen. Diese darf höchstens drei Monate betragen.

Das bedeutet jedoch nicht, dass die Kindernachversicherung bei jedem Neuabschluss während einer Schwangerschaft automatisch zur Verfügung steht. § 198 VVG löst nicht das vorgelagerte Problem der Antragstellung.

Der gesetzliche Anspruch hilft nur, wenn bei der Geburt bereits ein geeigneter Vertrag des Elternteils besteht und die vertraglichen Voraussetzungen erfüllt sind.

Warum muss der Vertrag rechtzeitig beginnen?

Verlangt der Versicherer eine dreimonatige Vorversicherungszeit, muss der Vertrag des Elternteils bei der Geburt bereits seit mindestens drei Monaten bestehen.

Dabei sollte nicht nur mit dem errechneten Geburtstermin gerechnet werden. Ein Kind kann früher als erwartet geboren werden. Kommt das Kind vor dem errechneten Termin zur Welt, könnte die erforderliche Mindestversicherungsdauer noch nicht erfüllt sein.

Werdende Eltern sollten die Möglichkeit deshalb so früh wie möglich prüfen.

Ist die Geburt bereits in weniger als drei Monaten zu erwarten, muss genau berechnet werden, ob die Voraussetzungen noch rechtzeitig erfüllt werden können. Der tatsächliche Versicherungsbeginn und nicht nur das Datum der Antragstellung ist dabei entscheidend.

Wie hoch sollte die Leistung des Elternteils sein?

Die Kindernachversicherung ist grundsätzlich auf den Umfang des Elternvertrags begrenzt. Der Schutz des Kindes darf nicht höher und nicht umfassender sein als der Schutz der Mutter oder des Vaters.

Deshalb sollte die Leistung des Elternteils nicht zu niedrig gewählt werden.

Eine geringe Absicherung mag für den eigenen Bedarf des Elternteils zunächst ausreichend erscheinen. Sie kann aber gleichzeitig die spätere Leistung für das Kind begrenzen.

Bei einem dauerhaft pflegebedürftigen Kind können unter anderem folgende Belastungen entstehen:

• Ein Elternteil reduziert oder beendet seine Berufstätigkeit.

• Zusätzliche Betreuung wird benötigt.

• Besondere Therapien und Fördermaßnahmen werden notwendig.

• Die Wohnung oder das Haus muss umgebaut werden.

• Es entstehen zusätzliche Fahrtkosten.

• Hilfsmittel werden nicht vollständig übernommen.

• Unterstützung im Haushalt wird erforderlich.

• Die Versorgung muss möglicherweise bis ins Erwachsenenalter organisiert werden.

Die Leistung sollte daher so gewählt werden, dass sie im Ernstfall einen spürbaren Beitrag zur finanziellen Stabilität der Familie leisten kann.

Das Urteil des OLG Karlsruhe zur Trisomie 21

Wie wichtig die konkreten Antragsfragen sind, zeigt ein Urteil des Oberlandesgerichts Karlsruhe vom 7. Juli 2026.

Ein werdender Vater hatte während der Schwangerschaft eine private Pflegezusatzversicherung für sich abgeschlossen. Bei seiner ungeborenen Tochter war zu diesem Zeitpunkt bereits Trisomie 21 festgestellt worden.

Der Vater beantwortete alle Fragen zu seinem eigenen Gesundheitszustand wahrheitsgemäß. Der Versicherer hatte nicht danach gefragt, ob er werdender Vater war. Auch Fragen zu einem bereits gezeugten, aber noch nicht geborenen Kind oder zu einer pränatalen Diagnose wurden nicht gestellt.

Nach der Geburt meldete der Vater seine Tochter zur Kindernachversicherung an. Sie wurde ohne Gesundheitsprüfung und ohne Wartezeit aufgenommen. Aufgrund der Trisomie 21 bestand von Geburt an Pflegebedürftigkeit mit Pflegegrad 3.

Später wollte der Versicherer den Vertrag wegen arglistiger Täuschung anfechten. Nach seiner Auffassung hätte der Vater die bekannte Diagnose ungefragt mitteilen müssen.

Das OLG Karlsruhe wies diese Argumentation zurück.

Nach Auffassung des Gerichts hatte der Vater alle gestellten Fragen richtig beantwortet. Eine Pflicht, den Versicherer ungefragt über die pränatale Diagnose zu informieren, bestand in diesem Fall nicht.

Es sei grundsätzlich Sache des Versicherers, im Antrag nach den Umständen zu fragen, die für seine Entscheidung wichtig sind. Die Möglichkeit einer pränatal diagnostizierten Erkrankung sei nicht so außergewöhnlich, dass ein Versicherer damit nicht rechnen müsse.

Die Kindernachversicherung war nach der Entscheidung wirksam. Der Versicherer musste die vereinbarten Leistungen erbringen.

Das Urteil ist noch nicht rechtskräftig. Eine Nichtzulassungsbeschwerde zum Bundesgerichtshof ist möglich. Es darf außerdem nicht ungeprüft auf jeden anderen Vertrag übertragen werden. Entscheidend bleiben die konkreten Antragsfragen, Versicherungsbedingungen und Umstände.

Für werdende Eltern zeigt die Entscheidung dennoch sehr deutlich, warum es darauf ankommt, was der Versicherer tatsächlich fragt.

Häufige Fragen zur Pflegezusatzversicherung während der Schwangerschaft

Kann ein ungeborenes Kind direkt pflegezusatzversichert werden?

In der Regel nicht. Die werdende Mutter oder der werdende Vater kann jedoch eine Pflegezusatzversicherung für sich selbst abschließen. Nach der Geburt kann das Kind über die Kindernachversicherung aufgenommen werden.

Können werdende Eltern während der Schwangerschaft noch einen geeigneten Vertrag abschließen?

Ja, bei einem Versicherer ist dies nach meiner aktuellen Marktkenntnis möglich. Dieser fragt im Antrag nicht, ob die antragstellende Person eine werdende Mutter oder ein werdender Vater ist. Deshalb wird die Kindernachversicherung nicht allein wegen der bevorstehenden Geburt ausgeschlossen.

Wer ist zunächst versichert?

Zunächst wird ausschließlich die werdende Mutter oder der werdende Vater versichert. Das Kind wird erst nach seiner Geburt als eigene versicherte Person in den Vertrag aufgenommen.

Muss die Schwangerschaft angegeben werden?

Wenn der Versicherer danach fragt, muss die Frage wahrheitsgemäß beantwortet werden. Bei der hier beschriebenen Möglichkeit wird nach meiner aktuellen Marktkenntnis nicht gefragt, ob die antragstellende Person werdende Mutter oder werdender Vater ist.

Kann auch der werdende Vater den Vertrag abschließen?

Ja. Der Vertrag kann grundsätzlich über die werdende Mutter oder den werdenden Vater gestaltet werden. Der jeweilige Elternteil muss die Gesundheitsfragen zu seiner eigenen Person wahrheitsgemäß beantworten und vom Versicherer angenommen werden.

Wird das Kind nach der Geburt medizinisch geprüft?

Bei einer wirksamen Kindernachversicherung erfolgt die Aufnahme ohne eigene Gesundheitsprüfung des Kindes und ohne Wartezeit.

Ist die Nachversicherung auch bei einer bekannten Behinderung möglich?

Das kann möglich sein, wenn der Vertrag des Elternteils rechtzeitig und ohne Ausschluss der Kindernachversicherung zustande gekommen ist und alle Voraussetzungen erfüllt werden. Die konkreten Versicherungsbedingungen müssen geprüft werden.

Wie schnell muss das Kind nach der Geburt angemeldet werden?

Die Anmeldung muss nach § 198 VVG spätestens zwei Monate nach der Geburt erfolgen und rückwirkend zum Tag der Geburt beantragt werden. Eine möglichst sofortige Anmeldung ist dennoch sinnvoll.

Kann das Kind höher versichert werden als das Elternteil?

Grundsätzlich darf der Versicherungsschutz des Kindes nicht höher und nicht umfassender sein als der Schutz des versicherten Elternteils.

Nicht irgendein Vertrag, sondern die richtige Gestaltung

Werdende Eltern benötigen nicht einfach nur eine Pflegezusatzversicherung.

Sie benötigen einen Vertrag, bei dem:

• die werdende Mutter oder der werdende Vater versichert werden kann

• im Antrag nicht nach werdender Elternschaft gefragt wird

• die Kindernachversicherung nicht ausgeschlossen wird

• die erforderliche Vorversicherungszeit rechtzeitig erfüllt werden kann

• die Leistung des Elternteils auch für das Kind ausreichend ist

• angeborene Erkrankungen und Geburtsschäden vom Schutz erfasst werden

• die Anmeldung des Kindes fristgerecht und rückwirkend ab Geburt möglich ist

Nach meiner aktuellen Marktkenntnis gibt es einen Versicherer, bei dem diese Gestaltung noch möglich ist.

Da sich Antragsfragen und Versicherungsbedingungen jederzeit ändern können, sollte die Möglichkeit vor dem Antrag aktuell geprüft und dokumentiert werden.

Das gilt besonders, wenn bei dem ungeborenen Kind bereits eine Erkrankung oder Behinderung festgestellt wurde oder zumindest ein Verdacht besteht. In einer solchen Situation kann der Faktor Zeit entscheidend sein.

Wenn Sie ein Kind erwarten und dessen spätere Pflegeabsicherung vorbereiten möchten, sprechen Sie mich gerne vertraulich an. Ich prüfe, ob die Voraussetzungen noch erfüllt werden können und welcher Leistungsumfang für Ihre Familie sinnvoll ist.

Pflegefall ohne Armutsfalle

23. November 2025 in Newsletter, Pflegeversicherung

Die Zahl der Menschen, die in Deutschland auf Pflege angewiesen sind, wächst rasant und deutlich schneller, als es allein durch die Alterung der Gesellschaft zu erwarten wäre. In den vergangenen Jahren ist die Zahl der Pflegebedürftigen von rund drei auf deutlich über fünf Millionen gestiegen. Der Anteil an der Gesamtbevölkerung hat sich damit ungefähr verdoppelt.

Ein wichtiger Grund dafür ist die Pflegereform des Jahres 2017 mit der Einführung der Pflegegrade und des neuen Pflegebedürftigkeitsbegriffs. Sie sollte mehr Menschen, insbesondere mit Demenz und anderen kognitiven Einschränkungen, früher und umfassender unterstützen. Das ist sozialpolitisch sinnvoll, führt aber auch dazu, dass immer mehr Menschen Leistungen aus der Pflegeversicherung über eine längere Zeit in Anspruch nehmen. Gleichzeitig steigen die Kosten der stationären Pflege Jahr für Jahr.

Wer seine eigene Pflege nur über die gesetzliche oder private Pflegepflichtversicherung abgesichert sieht, verlässt sich deshalb auf ein System, das bewusst als Teilkasko konstruiert ist. Die Eigenanteile der Pflegebedürftigen steigen und damit das Risiko, dass die eigene Rente nicht ausreicht.


Was leistet die Pflegepflichtversicherung und was nicht?

Die gesetzliche Pflegeversicherung (für gesetzlich Krankenversicherte) und die private Pflegepflichtversicherung (für privat Krankenversicherte) sollen das finanzielle Risiko der Pflege abmildern. Sie übernehmen jedoch nur einen Teil der Kosten. Die Leistungen sind je nach Pflegegrad gedeckelt und orientieren sich an gesetzlich festgelegten Höchstbeträgen.

In der vollstationären Pflege zahlt die Pflegekasse je nach Pflegegrad einen festen monatlichen Betrag. In den niedrigeren Pflegegraden liegt dieser Betrag im Bereich einiger hundert Euro, in den höchsten Pflegegraden im Bereich von etwas über zweitausend Euro. Die tatsächlichen Gesamtkosten eines Pflegeheimplatzes fallen aber deutlich höher aus.

Die Gesamtkosten eines Heimplatzes bestehen typischerweise aus:

  • pflegebedingten Kosten
  • Kosten für Unterkunft und Verpflegung
  • Investitionskosten des Pflegeheims (zum Beispiel Gebäude, Ausstattung)

Die Pflegepflichtversicherung beteiligt sich nur an den pflegebedingten Kosten und auch dort nur bis zu einem festen Betrag. Alles, was darüber hinausgeht, plus Unterkunft, Verpflegung und Investitionskosten, muss die pflegebedürftige Person selbst zahlen. Diese Summe nennt man den Eigenanteil.

Nach aktuellen Auswertungen liegt der durchschnittliche Eigenanteil in deutschen Pflegeheimen bei rund 3.500 Euro im Monat. In manchen Bundesländern ist er deutlich höher. Über den

AOK Pflegenavigator

kann man für die eigene Region konkret nachschauen, welche Eigenanteile in den einzelnen Heimen anfallen.


Was passiert, wenn die Rente für den Eigenanteil nicht reicht?

Ein einfaches Rechenbeispiel macht die Dimension deutlich:

  • Eigenanteil im Pflegeheim: 3.500 Euro pro Monat
  • Netto Altersrente: 1.800 Euro pro Monat

Es bleibt eine Lücke von 1.700 Euro pro Monat. Diese Summe muss aus anderen Quellen aufgefangen werden, zum Beispiel durch:

  • weitere laufende Einnahmen (betriebliche Altersversorgung, private Renten, Mieten)
  • bestehendes Vermögen (Sparguthaben, Wertpapiere, Lebensversicherungen)
  • eventuell Unterstützung durch Angehörige

Reichen Einkommen und Vermögen nicht aus, springt der Sozialhilfeträger mit der sogenannten Hilfe zur Pflege ein. Dann prüft das Sozialamt die finanzielle Situation sehr genau. Es wird geschaut, welches Vermögen eingesetzt werden kann und ob unterhaltspflichtige Kinder vorhanden sind, die sich beteiligen müssen.

Die möglichen Folgen sind unter anderem:

  • Ersparnisse, die eigentlich für ein selbstbestimmtes Leben im Alter gedacht waren, werden im Pflegefall in wenigen Jahren aufgezehrt.
  • Die Wahlfreiheit bei der Pflegeeinrichtung kann eingeschränkt werden, weil der Sozialhilfeträger eher auf günstigere Heime drängt.
  • Gut verdienende Kinder können je nach Einkommenslage zur Mitfinanzierung herangezogen werden.

Wer diese Situation vermeiden möchte, sollte die Finanzierung des möglichen Eigenanteils frühzeitig in seine Altersvorsorgeplanung einbeziehen. Genau hier setzt die private Pflegetagegeldversicherung an.


Wie funktioniert eine Pflegetagegeldversicherung?

Eine Pflegetagegeldversicherung ist eine private Zusatzversicherung, die im Pflegefall einen vorher vereinbarten Geldbetrag pro Tag auszahlt. Aus diesem Tagessatz ergibt sich ein monatlicher Betrag, den Sie frei verwenden können, ganz gleich ob die Pflege zu Hause oder in einem Heim erfolgt.

Die wichtigsten Grundprinzipien:

  1. Leistungsauslöser ist der Pflegegrad
    Sobald ein Pflegegrad festgestellt ist, zahlt der Versicherer das vereinbarte Pflegetagegeld. Häufig ist die Leistung nach Pflegegrad gestaffelt. Ein Beispiel:

    • Pflegegrad 1: 20 Prozent des vereinbarten Tagessatzes
    • Pflegegrad 2: 40 Prozent
    • Pflegegrad 3: 60 Prozent
    • Pflegegrad 4: 80 Prozent
    • Pflegegrad 5: 100 Prozent

    Moderne Tarife leisten oft bereits ab Pflegegrad 1, ältere Tarife teilweise erst ab Pflegegrad 2.

  2. Freie Verwendung des Geldes
    Das Pflegetagegeld ist keine Kostenerstattung. Sie müssen keine Rechnungen einreichen. Sie können die Auszahlung nutzen für:

    • den Eigenanteil im Pflegeheim
    • zusätzliche Betreuungspersonen oder Haushaltshilfen
    • Umbauten in Wohnung oder Haus
    • Fahrten der Angehörigen und sonstige Zusatzleistungen, die Lebensqualität sichern
  3. Lebenslanger Schutz
    Seriöse Pflegetagegeldtarife leisten, solange Pflegebedürftigkeit besteht, also grundsätzlich lebenslang. Die Beiträge werden in der Regel so lange gezahlt, bis ein bestimmter Pflegegrad erreicht ist. Viele Tarife sehen ab Beginn der Leistung eine Beitragsbefreiung vor.

  4. Beitragshöhe hängt von Eintrittsalter und Gesundheit ab
    Je früher der Abschluss erfolgt, desto günstiger ist der Beitrag. Vorerkrankungen können zu Zuschlägen oder Leistungsausschlüssen führen. Eine Gesundheitsprüfung ist daher üblich.


In welcher Höhe sollte man sich absichern?

Die passende Höhe der Pflegetagegeldversicherung ergibt sich aus einer einfachen Lückenrechnung.

  1. Ermittlung des voraussichtlichen Eigenanteils
    Nutzen Sie zum Beispiel den AOK Pflegenavigator oder andere Pflegekostenrechner, um für Ihre Region typische Eigenanteile zu ermitteln. Ein durchschnittlicher Wert von rund 3.500 Euro pro Monat ist ein realistischer Orientierungswert.

  2. Abzug der sicheren Einkünfte im Alter
    Dazu zählen insbesondere:

    • gesetzliche Altersrente
    • betriebliche Altersversorgung
    • private Rentenversicherungen
    • Mieteinnahmen und andere regelmäßige Zahlungen

    Beispiel:

    • Eigenanteil Pflegeheim (heutiger Wert): 3.500 Euro pro Monat
    • gesamte sichere Nettorenten: 2.000 Euro pro Monat
    • Deckungslücke: 1.500 Euro pro Monat
  3. Übertragung der Lücke auf ein Pflegetagegeld
    1.500 Euro pro Monat entsprechen bei einer einfachen Rechnung etwa 50 Euro Pflegetagegeld pro Tag (1.500 geteilt durch 30 Tage). Wer etwas Sicherheitsreserve einbauen möchte, kann mit 60 oder 70 Euro pro Tag in den höheren Pflegegraden kalkulieren.

  4. Staffelung nach Pflegegrad
    In der Praxis bietet es sich an, die höchsten Tagessätze für die Pflegegrade 4 und 5 zu vereinbaren, weil hier stationäre Pflege am häufigsten wird. In niedrigeren Pflegegraden genügt oft ein geringerer Tagessatz, der ambulante Unterstützung und Entlastung der Angehörigen finanziert.

Eine grobe Orientierung:

  • Alleinstehende mit durchschnittlicher gesetzlicher Rente sollten in den höheren Pflegegraden häufig mindestens 50 bis 80 Euro Pflegetagegeld pro Tag anpeilen.
  • Ehepaare mit zwei Renten können gegebenenfalls etwas niedriger ansetzen, wenn es in erster Linie um die Absicherung des Eigenanteils geht. Soll der Partner zugleich finanziell deutlich entlastet werden, ist ein höherer Tagessatz sinnvoll.

Die konkrete Absicherungshöhe sollte immer zur individuellen Einkommens und Vermögenssituation passen. Eine individuelle Beratung ist daher empfehlenswert.


Worauf sollte man bei der Auswahl einer Pflegetagegeldversicherung achten?

Beim Abschluss einer Pflegetagegeldversicherung lohnt sich ein genauer Blick in die Bedingungen. Wichtige Kriterien sind unter anderem:

  • Leistung ab Pflegegrad 1
    Moderne Tarife leisten bereits bei leichter Pflegebedürftigkeit. Ältere oder einfachere Tarife setzen häufig erst ab Pflegegrad 2 ein.
  • Sinnvolle Staffelung der Leistungen
    Die Tagessätze sollten so gestaffelt sein, dass in den höheren Pflegegraden genügend Geld zur Verfügung steht, um den Eigenanteil wirklich zu entlasten.
  • Dynamik gegen Inflation
    Da Pflegekosten langfristig steigen, ist eine Beitrags und Leistungsdynamik (regelmäßige Erhöhungen der versicherten Sätze) wichtig, um die Kaufkraft der Leistung zu erhalten.
  • Beitragsfreiheit im Leistungsfall
    Gute Tarife sehen vor, dass im Pflegefall keine Beiträge mehr gezahlt werden müssen.
  • Wartezeiten und Ausschlüsse
    Manche Tarife enthalten Wartezeiten oder schließen bestimmte Vorerkrankungen aus. Diese Punkte sollten vor Abschluss genau geprüft werden.
  • Geltung im Ausland
    Wer plant, den Ruhestand teilweise im Ausland zu verbringen, sollte darauf achten, dass der Versicherungsschutz auch dort gilt.
  • Kombination mit anderen Lösungen
    Neben Pflegetagegeldtarifen gibt es Pflegerenten oder Pflegekostentarife. Pflegetagegeld ist in der Regel am flexibelsten, weil die Leistung frei verwendbar ist.

Warum eine Pflegetagegeldversicherung heute zur Altersvorsorge gehört

Die Entwicklung ist klar: Die Zahl der Pflegebedürftigen steigt, die Leistungen der Pflegepflichtversicherung decken nur einen Teil der tatsächlichen Kosten, und die Eigenanteile in der stationären Pflege bewegen sich bereits heute häufig im Bereich von 3.500 Euro pro Monat.

Ohne zusätzliche Absicherung bedeutet das für viele Menschen:

  • Die eigene Rente reicht nicht aus, um den Pflegeheim Eigenanteil dauerhaft zu finanzieren.
  • Ersparnisse werden im Pflegefall deutlich schneller aufgezehrt als gedacht.
  • Im Zweifel müssen Sozialhilfe und möglicherweise gut verdienende Kinder einspringen.

Eine gut durchdachte Pflegetagegeldversicherung kann diese Lücke gezielt schließen. Sie sorgt dafür, dass im Pflegefall ausreichend Geld zur Verfügung steht, um den Eigenanteil zu bezahlen, ohne das gesamte Vermögen anzugreifen oder Angehörige zu überfordern.

Wer seine Altersvorsorge ernst nimmt, sollte die Frage der Pflegefinanzierung daher nicht als Randthema betrachten, sondern als festen Baustein der eigenen Strategie. Die entscheidende Frage lautet nicht, ob man irgendwann pflegebedürftig wird, sondern ob man es sich leisten kann, im Pflegefall selbstbestimmt zu leben. Eine Pflegetagegeldversicherung ist ein zentrales Instrument, um auf diese Frage eine überzeugende Antwort zu haben.

Pflege im Heim wird teurer

24. Mai 2025 in Newsletter, Pflegeversicherung


Pflege im Heim wird teurer: So stark steigt die Eigenbeteiligung – und was dagegen helfen könnte

Die finanzielle Belastung für Pflegebedürftige in stationären Pflegeeinrichtungen nimmt weiter zu. Laut dem Verband der Ersatzkassen (VDEK) stieg die durchschnittliche monatliche Eigenbeteiligung im ersten Jahr des Heimaufenthalts innerhalb eines Jahres um fast 300 Euro – auf nunmehr 2.984 Euro pro Monat.

Wachsende finanzielle Last trotz Zuschüssen

Zwar zahlen die Pflegekassen seit Anfang 2022 gestaffelte Zuschüsse, die mit der Dauer des Heimaufenthalts steigen. Dennoch reicht dies nicht aus, um den Aufwärtstrend bei den Eigenanteilen zu stoppen. Auch die zum Januar 2025 erhöhten Pflegeleistungen um 4,5 Prozent konnten den Kostenanstieg nicht kompensieren.

„Die soziale Pflegeversicherung ist als Teilleistungsversicherung konzipiert. Trotzdem sind die Belastungen für die Menschen zu hoch“, erklärt Ulrike Elsner, Vorstandsvorsitzende des VDEK.

Was Pflegebedürftige derzeit zahlen müssen

Die Eigenbeteiligung im Pflegeheim setzt sich aus mehreren Komponenten zusammen:

  • Pflegekosten (EEE): Der sogenannte einrichtungseinheitliche Eigenanteil, der u.a. auch Ausbildungskosten umfasst
  • Investitionskosten: Etwa für Gebäude und Instandhaltung
  • Unterkunft und Verpflegung: Die „Hotelkosten“ der Pflegeeinrichtung

Diese durchschnittlichen monatlichen Eigenanteile ergeben sich im Jahr 2025:

Aufenthaltsdauer Pflegekosten (EEE)* Investitions-kosten Unterkunft & Verpflegung Gesamtbelastung pro Monat
1. Jahr 1.496 € 498 € 990 € 2.984 €
2. Jahr 1.232 € 498 € 990 € 2.720 €
3. Jahr 880 € 498 € 990 € 2.368 €
Ab 4. Jahr 440 € 498 € 990 € 1.928 €

*EEE = Einrichtungseinheitlicher Eigenanteil nach Abzug des Pflegekassenzuschusses

Forderungen an Bund und Länder

Die Hauptkritik des VDEK richtet sich an die mangelnde Beteiligung der Bundesländer an den Investitionskosten: Während diese im Jahr 2022 nur rund 876 Mio. Euro übernahmen, mussten die Pflegebedürftigen 4,4 Mrd. Euro stemmen. Eine vollständige Übernahme durch die Länder würde laut VDEK eine monatliche Entlastung von 498 Euro pro Person bedeuten.

Auch die Ausbildungskosten, die derzeit in die Pflegekosten eingerechnet werden, sollten nach Ansicht des Verbands nicht von den Pflegebedürftigen getragen werden. Würden die Länder auch hier einspringen, ließen sich weitere 113 Euro pro Monat im ersten Jahr einsparen.

Langfristig fordert der VDEK unter anderem:

  • eine Dynamisierung der Leistungen entsprechend volkswirtschaftlicher Kennzahlen,
  • sowie eine politische Verpflichtung, die Eigenbeteiligung klar zu begrenzen.

„Die Wahlprogramme dürfen keine Worthülsen sein“, mahnt Elsner und fordert konkrete Maßnahmen für eine verlässliche und bezahlbare Pflegefinanzierung.

🔗 Mehr Informationen zur Zusammensetzung der Eigenbeteiligung und zur Situation in den Bundesländern finden Sie auf der Seite des VDEK: hier klicken


Private Vorsorge: Pflegetagegeldversicherung als Lösung

Wer den steigenden Eigenanteil im Pflegefall nicht aus eigener Tasche zahlen möchte oder kann, sollte frühzeitig vorsorgen. Eine Pflegetagegeldversicherung bietet hier eine flexible und individuell gestaltbare Lösung.

Vorteile im Überblick:

  • Individuelle Absicherung: Die Höhe des Tagegelds lässt sich je nach Bedarf und Pflegegrad frei wählen.
  • Finanzielle Entlastung: Die Versicherung übernimmt einen fest vereinbarten Geldbetrag pro Tag – unabhängig von tatsächlichen Pflegekosten.
  • Verwendung nach Wunsch: Das ausgezahlte Tagegeld steht zur freien Verfügung – ob für die Heimkosten, Angehörige oder zusätzliche Betreuung.
  • Beitragsbefreiung im Leistungsfall: Viele Tarife sehen vor, dass im Pflegefall keine Beiträge mehr gezahlt werden müssen.
  • Steuervorteile möglich: Beiträge können ggf. als Vorsorgeaufwendungen steuerlich geltend gemacht werden.

💡 Tipp: Wer frühzeitig abschließt, profitiert von günstigeren Beiträgen – denn Gesundheitszustand und Eintrittsalter spielen bei der Tarifkalkulation eine große Rolle.

Gern helfe ich Ihnen dabei, ein passendes Angebot zu finden, das Ihre persönliche Situation berücksichtigt. Sprechen Sie mich an.


Hallesche Krankenversicherung beschränkt Kindernachversicherung in den Tarifen OLGAflex und Clinic für das Neugeschäft

14. April 2020 in Pflegeversicherung, PKV

In der privaten Krankenversicherung kann ein leibliches Kind unter bestimmten Voraussetzungen innerhalb von zwei Monaten ab Geburt ohne Gesundheitsprüfung bei der Versicherung der Mutter oder der Versicherung des Vaters beitragspflichtig mitversichert werden.
Diese Regelung gilt für Vollkostentarife, Restkostentarife für Beihilfeberechtigte und Zusatzversicherungen.

Voraussetzungen:

  • Vater oder Mutter sind zum Zeitpunkt der Geburt selbst privat krankenversichert (gilt auch für Zusatztarife).
  • Die Anmeldung des Kindes erfolgt innerhalb von zwei Monaten ab Geburt.
  • Im Rahmen der Kindernachversicherung darf der Versicherungsschutz für das Kind nicht höherwertiger sein, als für das entsprechende Elternteil.
  • Die Versicherungsbedingungen können vorschreiben, dass bei der Geburt des Kindes wenigstens ein Elternteil seit einer bestimmten Zeit bei der entsprechenden privaten Krankenversicherung versichert ist. Diese Zeit darf höchstens drei Monate betragen.

Sind die Voraussetzungen erfüllt, darf die Versicherung im Rahmen einer Anmeldung für Neugeborene (Kindernachversicherung) nicht abgelehnt werden. Risikozuschläge oder Leistungsausschlüsse sind nicht zulässig.

Minderjährige Adoptivkinder werden leiblichen Kindern gleichgestellt.
Hier wird jedoch eine Risikoprüfung vorgenommen. Der Versicherer darf auch hier eine Anmeldung nicht ablehnen, jedoch ist ein medizinischer Beitragszuschlag in Höhe von maximal 100% zulässig.

Dies Kindernachversicherung ist insbesondere dann sehr wichtig, wenn das Kind bei Geburt / Adoption nicht so gesund ist, dass eine Versicherung mit Gesundheitsprüfung möglich ist.

Ich empfehle meinen Kunden stets, vorsichtshalber selber eine private Zusatzversicherung (Pflegezusatzversicherung und stationäre Zusatzversicherung) abzuschließen, sofern noch kein Vertrag besteht.
Natürlich bin ich nicht der einzige Versicherungsmakler, der seinen Kund*innen diesen Rat erteilt.
Die Hallesche Krankenversicherung hat entweder schlechte Erfahrungen gemacht oder möchte sich für die Zukunft vorsichtshalber absichern.
In den Tarifen OLGAflex (Pflegetagegeldversicherung) und Clinic (stationäre Zusatzversicherung) hat die Hallesche das Recht zur Kindernachversicherung eingeschränkt:

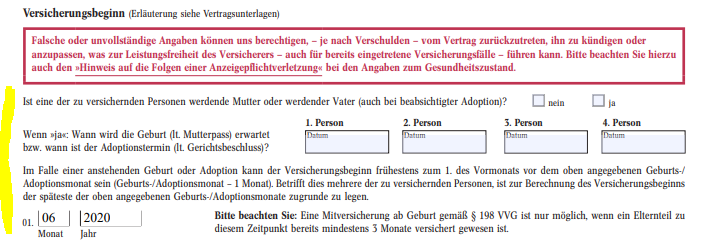
Im Antrag für die Tarife OLGAflex und Clinic wird gefragt, ob eine der zu versichernden Personen werdende Mutter oder werdender Vater ist bzw. eine Adoption ansteht.
Wir die Frage bejaht, kann der Versicherungsbeginn frühestens zum 1. des Vormonats vor dem angegebenen Termin erfolgen.
Da die Mindestversicherungsdauer für die Ausübung der Kindernachversicherung drei Monate beträgt, ist die Kindernachversicherung somit nicht möglich.

Es soll lt. Hallesche verhindert werden, dass bei Kenntnis über eine Behinderung des ungeborenen Kindes gezielt  OLGAflex bzw. Clinic abgeschlossen werden.
Die Hallesche Krankenversicherung möchte mit diesem Schritt zukünftige Beitragssteigerungen reduzieren.

Für werdende Eltern, die eine Versicherung in den Tarifen OLGAflex und/oder Clinic abschließen möchten, um im „Fall der Fälle“ ihr Kind im Rahmen der Kindernachversicherung ohne Gesundheitsprüfung versichern zu können, sind die beiden vorgenannten Tarife somit nicht mehr geeignet.

Die bisherigen Anträge können lt. Hallesche noch bis zum 31.05.2020 genutzt werden.
Das gilt jedoch nur für die Papier-/PDF-Anträge (nicht bei Onlineabschluss).

Bestehende Verträge sind von der Änderung nicht betroffen. 

Finanztest – Der ewige Pflegefall

7. November 2017 in Finanztest / Stiftung Warentest, GKV, Pflegeversicherung, PKV, Pressespiegel

Die Zeitschrift Finanztest zeigt in der Ausgabe 11/2017 einmal mehr ihre Inkompetenz.
Diesmal hat man sich dem Thema Pflegezusatzversicherung gewidmet.

Wer sich auf diesen „Test“ verlässt, der ist verlassen, denn wieder wurde eine völlig unsinnige Testsystematik herangezogen.


80% des Testergebnisses beziehen sich auf den Beitrag:

„Wir haben die Höhe der monatlichen Leistungen für die 55-jährigen und die 45-jährigen Modellkunden getrennt bewertet. Dabei wurden die Leistungen bewertet, die diese für den vorgegebenen Beitrag im Pflegefall erhalten. Diese Leistungen haben wir der von uns angenommenen Versorgungslücke gegenübergestellt. Müssen Kunden auch im Pflegefall weiter Beiträge zahlen, so haben wir den aktuellen Beitrag von der Leistung abgezogen.“

Finanztest bewertet eine Momentaufnahme, den aktuellen Beitrag, mit 80%.
Die Versicherungsbedingungen werden hingegen nur mit 20% bewertet. Und das auch noch mit zweifelhaften Kriterien.
Finanztest berücksichtigt dabei nicht, dass sich der Beitrag in den nächsten Jahren verändern wird. Und das natürlich nicht kontinuierlich bei allen Tarifen im gleichen Rahmen.
Die Leistungen, die in den Versicherungsbedingungen verbindlich für die gesamte Vertragslaufzeit zugesichert sind, sollen also nur 20% des Gesamturteils Wert sein?
Interessant. Was nützt ein aus heutiger Sicht günstiger Tarif, der im Pflegefall möglicherweise nicht leistet?

Einer meiner „Lieblingspunkte“ ist der Punkt „Einmalzahlungen“.
Einmalzahlungen sind aus meiner Sicht eine finanzielle Erleichterung, müssten aber nicht unbedingt im Tarif eingepreist sein. Und je früher Leistungen fällig werden, desto mehr wird die Versichertengemeinschaft belastet und sieht sich mit Beitragserhöhungen konfrontiert. Es ist gut, dass diese Leistung in den Pflegezusatztarifen enthalten ist, es ist aber kein Kriterium, um einen Tarif zu bewerten.

Auch nicht zu verachten – ich hoffe, Sie erkennen die Ironie – ist die Bewertung des Punktes „Hilfe“.
Gemeint ist damit: „Gibt es Unterstützung, zum Beispiel die Vermittlung eines Pflegeheimplatzes, oder einen Zuschuss für die Einrichtung eines Hausnotrufsystems?“
Es ist für den Versicherungsnehmer zwar gut zu wissen, wenn im Pflegezusatztarif die sogenannten Assistenzleistungen mit enthalten sind. Allerdings ist dieser Punkt bei der Beurteilung einer Pflegezusatzversicherung m. E. nicht relevant.

Auch die Bewertung des Punktes Ausland (Zahlt der Versicherer automatisch auch, wenn der Kunde ins außereuropäische Ausland umzieht?) ist sehr fraglich.
Weltweite Geltung ist für den einen oder anderen wichtig, für viele allerdings nicht. Auch hier wieder: diesen Punkt in die Bewertung mit einfließen zu lassen, ist unnötig. Es kommt immer auf die individuelle Situation des Kunden an. Außerdem sind bei diesem Punkt sehr viele Kriterien zu beachten, wann, wie genau und unter welchen Bedingungen die Leistungen beim Auslandsaufenthalt fließen. Dieser Passus ist bei allen Tarifen anders geregelt und formuliert. Maßgeblich ist hier meistens auch die Vorleistung der gesetzlichen Pflegepflichtversicherung.

Nach der Kritik hier nun die aus meiner Sicht sinnvollen Kriterien zur Auswahl einer leistungsstarken Pflegezusatzversicherung, dargestellt an einer Pflegetagegeldversicherung:

Kriterium

Optimalleistung

Gesundheitsfragen im Antrag Abfrage von Einzelerkrankungen in einem festgelegten Zeitraum
Wartezeiten Keine
Ambulante und stationäre Leistungen Prozentuale Abstufungen und 100% stationäre Leistungen bei PG 2-5 (ohne MDK-Gutachten)
Leistungen nach ADL-Punkten Alternativprüfung
Leistungen nach Reisberg-Scala (Demenz) Prüfung lt. GDS-Skala Grad 5 durch einen Neurologen (Alternativprüfung)
Anzeigefrist der Pflegebedürftigkeit Keine
Dynamisierungen und Widerspruch Beitrags- und Leistungsdynamiken ohne Altersbegrenzung
Leistungen bei Sucht und Vorsatz Ja
Leistungen auch während stationärer Krankenhaus-Unterbringung Ja
Unterlagen für die Leistungsprüfung Gutachten
Geltungsbereich Weltweit
Wie oft Nachprüfungen und durch wen Sollte sich nach dem MDK-Gutachten richten
Neuabschluss einer weiteren anderweitigen Pflegezusatzversicherung Ohne Einwilligung des Versicherers

Eine Betrachtung, die eine Berechnung zwischen Beitrag und theoretischer Leistung in den Vordergrund rückt, ist nicht zielführend, da erstens der Beitrag nicht konstant bleiben wird und zweitens Papier geduldig ist. Was nützen günstige Preise, wenn das Bedingungswerk nichts taugt?

Merken

Merken

Wie sich durch Entgelterhöhungen im SGB XI die finanzielle Lücke für die Pflegebedürftigen erhöht

25. Januar 2016 in GKV, Pflegeversicherung, PKV

Es gab in den letzten Jahren immer wieder Erhöhungen bei den Entgeltsätzen in der gesetzlichen Pflegeversicherung. Schauen wir uns das einmal an folgendem Beispiel an:

Pflegestufe 2 Sachleistung:

2008 = 980 Euro

2010 = 1.040 Euro

2012 = 1.100 Euro

2014 = 1.100 Euro

2015 = 1.144 Euro

Das sind die Leistungen, die ein Pflegedienst im Monat bei der Pflegekasse bis zu diesen maximalen Beträgen abrechnen kann. Zwischen 2012 und 2015 ergibt das eine Erhöhung von 44 Euro monatlich. Vermeintlich eine geringe Erhöhung innerhalb von 3 Jahren.

Der tatsächliche Pflegebedarf und die tatsächlichen Pflegeleistungen sind meistens wesentlich höher als die Leistungen von der Pflegekasse. Pi mal Daumen reichen die Pflegeleistungen lt. SGB XI bis ca. der Mitte eines Monats.

Ein Pflegedienst kann nicht, wie zum Beispiel die Pflegeheime, die o.g. Entgelte einfach so als Betrag in Rechnung stellen. Es werden Leistungskomplexe abgerechnet, die vorher mit dem Pflegebedürftigen nach seinem Pflegebedarf vereinbart wurden. Schauen wir uns doch hier einmal die Unterschiede zwischen 2013 und 2015 anhand der Pflegestufe 2 an drei verschiedenen Leistungskomplexen (Berlin) an:

Leistungskomplex 1: Erweiterte kleine Körperpflege

2013 = 13,04 Euro

2015 = 14,04 Euro

Leistungskomplex 3 a: Erweiterte große Körperpflege ohne Baden

2013 = 19,56 Euro

2015 = 21,06 Euro

Leistungskomplex 6: Hilfe bei der Nahrungsaufnahme

2013 = 10,87 Euro

2015 = 11,70 Euro

Die Differenzen sehen erst einmal nicht hoch aus. Bedenkt man aber, dass diese Leistungskomplexe vielfach im Monat abgerechnet werden, kommt schon einiges zusammen: der LK 1 und LK 3a wird jeweils 22 x angesetzt (einmal morgens, einmal abends, nur wochentags), der LK 6 66 x (3 x täglich, außer am Wochenende). Nimmt man noch einige Leistungskomplexe hinzu (s. Beispiel unten), hatte man in 2013 eine Gesamtsumme in Höhe von 2.338,50 Euro und in 2015 kam man mit den gleichen Leistungskomplexen auf 2.517,10 Euro.

Zieht man davon die SGB XI-Leistungen ab und vergleicht man 2013 und 2015, so ist die finanzielle Lücke in 2015 um 134,60 Euro monatlich höher.

FAZIT:
Die finanziellen Lücken werden für den Pflegebedürftigen tendenziell immer höher, so dass eine zusätzliche private Absicherung unumgänglich ist und man auch immer die in den Policen vereinbarten Dynamisierungen der Leistungen mitnehmen sollte.

Beispiel:

Pflegestufe 2: wochentags 3 x täglich (die Kinder pflegen am Wochenende) in 2013

LK-Nr. LK

Anzahl

wann

Entgelt in EUR

Gesamt in EUR

1 Erweiterte kleine Körperpflege

22

A

13,04

286,88

3a Erweiterte große Körperpflege ohne Baden

22

F

19,56

430,32

5 Lagern/Betten

22

M

4,35

95,70

6 Hilfe bei der Nahrungsaufnahme

66

FMA

10,87

717,42

7b Darm-/Blasenentleerung

22

M

8,69

191,18

11b Reinigen der Wohnung

4

1 x wöchentlich

11,74

46,96

12 Wechseln/Waschen der Wäsche

4

1 x wöchentlich

20,87

83,48

13 Einkaufen

4

1 x wöchentlich

10,43

41,72

15 Zubereitung einer sonstigen Mahlzeit

66

FMA

3,91

258,06

17a Einsatzpauschale werktags

66

FMA

2,83

186,78

gesamt

2.338,50

abzgl. SGB XI

1.100,00

Lücke

1.238,50

Pflegestufe 2: wochentags 3 x täglich (die Kinder pflegen am Wochenende) in 2015

LK-Nr. LK

Anzahl

wann

Entgelt in EUR

Gesamt in EUR

1 Erweiterte kleine Körperpflege

22

A

14,04

308,88

3a Erweiterte große Körperpflege ohne Baden

22

F

21,06

463,32

5 Lagern/Betten

22

M

4,68

102,96

6 Hilfe bei der Nahrungsaufnahme

66

FMA

11,70

772,20

7b Darm-/Blasenentleerung

22

M

9,36

205,92

11b Reinigen der Wohnung

4

1 x wöchentlich

12,64

50,56

12 Wechseln/Waschen der Wäsche

4

1 x wöchentlich

22,46

89,84

13 Einkaufen

4

1 x wöchentlich

11,23

44,92

15 Zubereitung einer sonstigen Mahlzeit

66

FMA

4,21

277,86

17a Einsatzpauschale werktags

66

FMA

3,04

200,64

gesamt

2.517,10

abzgl. SGB XI

1.1.44,00

Lücke

1.373,10

LEGENDE

F = Früh

M = Mittag

A = Abend

FMA = Früh, Mittag, Abend

Falschberatung in der Bank zu Versicherungsthemen. Heute: Pflegerentenversicherung gegen Einmalbeitrag

14. Januar 2016 in Pflegeversicherung, Vermögensanlage

Es liegt mir fern, mich über Fehler von anderen Beratern lustig zu machen. Fehler können passieren, das steht außer Frage.
Wenn jedoch dreist gelogen wird und offensichtlich Basiswissen fehlt, dann hört der Spaß auf.
Die folgende „Geschichte“ ist keine Fiktion. Eine Kundin hat mir den Ablauf eines Gesprächs zum Thema „Pflegerentenversicherung gegen Einmalbeitrag“ glaubhaft geschildert.

Die Kundin war bei ihrer Bank, weil sie eine Kontoangelegenheit erledigen wollte. Am Schalter wurde Sie unvermutet auf eine Pflegeabsicherung für die Mutter (71 Jahre) gegen Einmalbeitrag angesprochen. Das Angebot für die Pflegerente wurde der Kundin auf Nachfrage mitgegeben.

Schauen wir uns jetzt einmal an, was der Kundin versprochen wurde und was tatsächlich in den Bedingungen steht:

Aussage 1 Bank: Es müssen keine Gesundheitsfragen beantwortet werden.

Antrag: Antrag war anbei und zwar mit Gesundheitsfragen.

Annahme: Wollte die Bank dann überall „nein“ ankreuzen, weil sie ja keine vorvertragliche Anzeigepflichtverletzung fürchten muss? Aber die Kundin leider keine Leistungen erhalten würde?

Aussage 2 Bank: Es ist eine Todesfallleistung eingeschlossen, sie – die Tochter – bekommt bei Tod der Mutter das ganze Geld wieder.

Bedingungen: Wenn man sich die Rückkaufswerte ansieht, stellt man fest, dass in den ersten 3 bis 4 Jahren doch einige Tausender vom Einmalbeitrag fehlen (Abschlusskosten etc.). Sollte die Mutter also in dieser Zeit versterben, fehlen diese Tausender schon mal.

Die Todesfallleistung wird erst dann ausgezahlt, wenn keine Pflegeleistungen in Anspruch genommen wurden. Wenn es ganz schlecht läuft, hat die Mutter vielleicht ein halbes Jahr Pflegeleistungen bekommen und schon gibt es keine Todesfallleistung mehr.

Bzw.: sollten keine Pflegeleistungen in Anspruch genommen worden sein, prüft der Versicherer, wie es zum Tode gekommen ist, zur Not bis zur Obduktion. Und der Versicherer kann eine Pflegebedürftigkeit annehmen. Wer möchte sich nach dem Tod der Mutter mit dem Versicherer vor Gericht streiten, um die Einmalzahlung zurück zu bekommen?

Aussage 3 Bank: Es wurde mal eben eine Beitragsbefreiung im Pflegefall angekreuzt (ist in diesem Tarif frei wählbar).

Annahme: Was soll der Kunde damit, wenn er einen Einmalbeitrag leistet? Er zahlt keinen monatlichen Beitrag, wo es evtl. Sinn machen könnte. Der Punkt „Beitragsbefreiung“ kostet Geld, geht also somit zu Lasten der Pflegeleistung.
Offenbar haben die Banken für sich jetzt auch das Thema „Pflege“ entdeckt. Irgendwie scheint es aber mit den Produktschulungen nicht so gut geklappt zu haben. Oder hat das System?

Seien Sie bitte immer vorsichtig, wenn Sie in der Bank einfach so zu Versicherungsanschlüssen angesprochen werden. Machen Sie es wie meine Kundin: Unterschreiben Sie nichts, lassen Sie sich aber alles schriftlich geben, damit Sie entweder zu Hause noch einmal selber nachlesen können und/oder mit jemandem sprechen können, der sich auskennt.

Wer benötigt eigentlich eine Pflegezusatzversicherung?

5. Januar 2016 in Pflegeversicherung

Häufig werde ich danach gefragt, wer eigentlich eine Pflegezusatzversicherung abschließen sollte und warum.

Immer wieder höre ich dabei Aussagen wie „Brauche ich nicht, ich habe doch schon eine Pflegepflichtversicherung“ oder auch „Notfalls zahl ja das Sozialamt“.
Doch ist das wirklich so einfach?

Aus meiner Sicht ist eine zusätzliche Absicherung für den Pflegefall für sehr viele Menschen sinnvoll, ja sogar nahezu unverzichtbar.

Die Zahl der Pflegebedürftigen steigt stetig an.
Erhielten 2011 noch 2,5 Mio. Pflegebedürftige Leistungen aus der gesetzlichen Pflegeversicherung, so waren es 2013 bereits 2,6 Mio. Menschen. Das ist ca. jeder 31. Bürger der Bundesrepublik Deutschland.
Neben der immer weiter steigenden Lebenserwartung durch den medizinischen Fortschritt und der Überalterung der Gesellschaft wird dieser Trend in den nächsten Jahrzehnten weiter steigen. Wenn man alleine die geburtenstarken Jahrgänge 1955 – 1969 berücksichtigt, dürfte dieser Trend wenigstens die nächsten 50 Jahre anhalten.

Die Leistungen aus der Pflegepflichtversicherung reichen im Regelfall nicht aus, um eine bedarfsgerechte Pflege zu gewährleisten. Es handelt sich eher um eine Grundabsicherung.

Beispiel

Die Lebenserwartung nach Einstufung in die Pflegestufe 3 beträgt im Durchschnitt ca. 6 Jahre.

Pflegeheimplatz für die Pflegestufe 3: 3.500 Euro
abzgl. Leistungen SGB XI: 1.612 Euro
finanzielle Lücke: 1.888 Euro
1.888 Euro x 12 Monate x 6 Jahre = 135.936 Euro Gesamtkapitalbedarf

Um die Thematik zu verstehen, müssen wir uns nun zunächst damit beschäftigen, wer denn die finanzielle Lücke (im o. g. Beispiel immerhin 1.888 EUR monatlich) trägt. Denn der Pflegebedürftige wird ja nicht nach knapp der Hälfte des Monats einfach nicht weiter versorgt, nur weil die Leistung der Pflegepflichtversicherung dann „verbraucht“ ist.
Zunächst werden Einkommen und Vermögegen des Pflegebedürftigen zur Deckung der Lücke herangezogen. Danach wird die finanzielle Leistungsfähigkeit der Verwandten in gerader Linie (im Regelfall also der Kinder) geprüft. Erst wenn danach noch immer eine Lücke verbleibt, wird die Differenz durch Sozialleistungen ausgeglichen.

Wir haben also die ersten beiden Zielgruppen identifiziert:

  • Menschen mit Vermögenswerten (z. B. das selbstgenutzte Einfamilienhaus, ein Wertpapierdepot oder Guthaben bei Banken und Versicherungen)
  • Kinder von Pflegebedürftigen, die über Einkommen und/oder Vermögen verfügen.

Neben der rein finanziellen Betrachtung geht es dabei aber auch und ins besondere um die Qualität der Pflegeleistungen. Nahezu immer ist der von der Pflegepflichtversicherung ermittelte Pflegebedarf (deutlich) geringer als der tatsächlich bestehende oder subjektiv wahrgenommene Pflegebedarf. Um hier entsprechende Leistungen bezahlen zu können, werden natürlich zusätzliche finanzielle Mittel benötigt.

Und damit haben wir eine weitere Zielgruppe ermittelt:

  • Menschen, die im Pflegefall eine menschenwürdige Versorgung wünschen und die dafür erforderlichen finanziellen Mittel nicht aus dem eigenen Einkommen/Vermögen bestreiten wollen (Vererbung an die Kinder!?) oder können.

Wie man sieht, ist die Gruppe der Menschen, die sich mit dem Abschluss einer Pflegezusatzversicherung beschäftigen sollten, doch etwas größer als viele denken.